MuchBetter funciona en ocho operadores con licencia DGOJ en España — Sportium, bwin, Codere, Betway, 888sport, Paf, VERSUS y 1xBet —, pero la promesa de movimiento «instantáneo y sin comisiones» deja fuera dos advertencias: la mayoría solo permite depositar, no cobrar, y mover 500 € en un ciclo completo (banco → monedero → operador → banco) cuesta aproximadamente 12 € si se repite cinco veces al mes, debido a conversiones de divisa y comisiones de retirada. Desde el 24 de junio de 2026 rige un nuevo Real Decreto con límites agregados de 700 € al día, 1.750 € a la semana y 3.300 € cada cuatro semanas entre todos los operadores DGOJ, lo que cierra la vía de usar MuchBetter como «hub» para repartir depósitos entre varias casas sin tocar el techo individual. El monedero británico sigue siendo rápido y conveniente para quien ya iba a apostar, pero no es gratis ni elude la supervisión.
Qué cuesta en realidad mover dinero de apuestas con MuchBetter
MuchBetter cobra 0,99 % en cada conversión entre EUR, USD y GBP, 2–2,5 % al retirar fondos a una cuenta bancaria SEPA y 50 € más 2 % en transferencias wire internacionales. El depósito por SEPA desde el banco al monedero y el envío entre usuarios de MuchBetter son gratuitos, pero mover dinero hacia y desde un operador de apuestas suma fricciones en cada paso.
Caso concreto: un apostante deposita 500 € desde su cuenta bancaria española a MuchBetter por SEPA (0 €), luego envía esos 500 € a Sportium (0 €), apuesta durante un mes, cobra 520 € de vuelta a MuchBetter y finalmente retira esos 520 € a su banco por SEPA. La retirada por SEPA cuesta 2–2,5 % sobre el importe; aplicando 2,5 %, son 13 € de comisión. Si ese mismo ciclo se repite cinco veces al mes — depositar, jugar, cobrar, retirar —, la fricción acumulada alcanza aproximadamente 65 € mensuales o 780 € anuales solo en comisiones de salida, sin contar conversiones si el saldo temporal del monedero pasó por USD o GBP en algún momento.
El coste de conversión aparece cuando el apostante tiene saldo en una divisa y el operador trabaja en otra. MuchBetter permite mantener balances en EUR, USD y GBP; si se carga el monedero en EUR pero el operador procesa en GBP (caso de algunos bookmakers internacionales sin licencia DGOJ), cada envío de fondos al operador y cada devolución al monedero pasan por la conversión, sumando 0,99 % en cada dirección. En el ciclo de 500 € mencionado, dos conversiones EUR → GBP → EUR añaden aproximadamente 10 € de coste adicional por vuelta completa.
La tabla siguiente desglosa el coste de cada operación en el ciclo típico de un apostante que usa MuchBetter como intermediario:
| Operación | Coste nominal | Coste real sobre 500 € |
|---|---|---|
| Depósito SEPA banco → MuchBetter | 0 % | 0 € |
| Conversión EUR → GBP (si aplica) | 0,99 % | 4,95 € |
| Envío MuchBetter → operador DGOJ | 0 % | 0 € |
| Conversión GBP → EUR al cobrar (si aplica) | 0,99 % | 5,15 € (sobre 520 €) |
| Retirada MuchBetter → banco SEPA | 2–2,5 % | 13 € (sobre 520 €) |
| Total por ciclo sin conversión | 2,5 % | 13 € |
| Total por ciclo con conversión ida y vuelta | 4,48 % | 23,10 € |
El depósito hacia el operador español y la apuesta en sí no suman comisiones MuchBetter, pero la salida del dinero del ecosistema sí cuesta. Repetir el ciclo cinco veces al mes sin conversiones entrega un coste de fricción de 65 € mensuales; con conversiones, 115,50 € mensuales. Comparado con mantener los fondos en una cuenta bancaria y mover solo lo apostado directamente por Bizum o transferencia SEPA (donde la entrada y la salida desde Sportium, bwin o Codere no cobran comisión al usuario), MuchBetter añade un coste estructural que solo se justifica si su velocidad o privacidad compensan ese precio.
La ventaja publicitada — «no expongas los datos de tu tarjeta» — tiene mérito real: el operador de apuestas nunca ve el número de la tarjeta bancaria del usuario, solo la transacción desde MuchBetter. Pero esa privacidad cuesta entre 2 y 4,5 puntos porcentuales del importe movido en cada ciclo completo, un precio que ningún material promocional menciona.
¡Atención! La retirada por transferencia wire internacional desde MuchBetter cuesta 50 € fijos más 2 % del importe. Usar esa vía para cobrar 500 € desde el monedero al banco cuesta 60 €, más del 12 % del capital. La opción SEPA (2–2,5 %) es obligatoria para cualquier usuario de la zona euro; la wire solo tiene sentido para sumas superiores a 5.000 € donde el porcentaje compensa el fijo.
Operadores DGOJ que aceptan MuchBetter en España
Ocho casas con licencia DGOJ aceptan depósitos por MuchBetter en septiembre de 2026: Sportium, bwin, Codere, Betway, 888sport, Paf, VERSUS y 1xBet. De esas ocho, solo Sportium confirma la retirada por MuchBetter de vuelta al móvil; el resto devuelve premios por transferencia SEPA a la cuenta bancaria que abastece la tarjeta o el monedero original. Esa asimetría — entrada en segundos, cobro en días — define la experiencia real del monedero en el mercado regulado español.
Sportium
Sportium es el único operador DGOJ que permite cobrar premios por MuchBetter, siempre que el primer depósito haya llegado por ese mismo método desde el mismo teléfono. El depósito mínimo por MuchBetter es 10 €, el retiro se procesa en menos de 24 horas y la app de Sportium reconoce el saldo MuchBetter del usuario sin que éste tenga que salir a otra aplicación. Esa integración directa hace de Sportium la opción natural para quien quiere mantener todo el flujo de dinero dentro del ecosistema móvil.
El margen de Sportium en 1×2 de LaLiga se sitúa entre 6,5 y 8 %, claramente por encima de bwin (5,3–5,8 %) o Betway (5,2–6,0 %), pero su red física de más de 3.000 salones compensa en parte esa desventaja: el usuario puede depositar y cobrar en efectivo sin pasar por el banco. El bono de bienvenida — hasta 200 € en freebets con rollover x2 a cuota mínima 1,50 — exige mover 400 € de volumen apostado antes de liberar el bono, pero no impone la cuota mínima 1,80 o el requisito de combinadas que encarecen los bonos de bwin o 1xBet. La app Android de Sportium se descarga desde la web oficial, fuera de Play Store, lo que obliga a habilitar «orígenes desconocidos» en el móvil — un paso técnico que algunos usuarios perciben como sospechoso, aunque la descarga desde el dominio verificado Sportium.es es segura.
bwin
bwin acepta depósitos por MuchBetter desde 10 € (aunque el mínimo general por Bizum o tarjeta es 1 €), pero no permite cobrar por ese método: la retirada sale por transferencia SEPA en 1–3 días. El margen de bwin en LaLiga oscila entre 5,3 y 5,8 %, el más competitivo del sector DGOJ junto con Betway, lo que traduce en cuotas entre 2 y 3 puntos porcentuales más altas que las de Sportium o VERSUS en el mismo mercado. Apostando 100 € en cada uno de los tres resultados de un partido LaLiga a cuotas de referencia 2,10 / 3,40 / 3,60, bwin se queda con aproximadamente 5,30 €, mientras que Sportium o VERSUS cobran cerca de 7 €.
El bono de bienvenida de bwin — hasta 200 € con rollover x6 sobre el bono a cuota mínima 1,80 — es uno de los más exigentes del mercado regulado: para desbloquear 200 € nominales hay que mover 1.200 € de volumen apostado a cuotas no inferiores a 1,80. Con un margen medio del 5,6 %, la esperanza de pérdida sobre ese volumen es aproximadamente 67,20 €, un coste significativamente mayor que el del bono equivalente de Sportium (rollover x2, esperanza de pérdida ≈25 €). La interfaz de bwin cubre más mercados por partido que Codere o Sportium — hasta 300 líneas en un LaLiga top —, pero esa profundidad tiene contrapartida en una navegación algo cargada respecto a la limpieza de Betway o DAZN Bet.
Codere
Codere acepta depósitos por MuchBetter desde 10 € y devuelve premios por transferencia SEPA en 2–4 días laborables, sin opción de cobro por el monedero. El margen en LaLiga se sitúa entre 6,0 y 6,8 %, en la franja media del sector DGOJ, pero la profundidad de Codere en ligas latinoamericanas — Liga MX, Liga Argentina, Copa Libertadores, Copa Sudamericana — supera a cualquier otro operador con licencia española, gracias a la presencia histórica del grupo en México, Argentina, Colombia y Panamá.
El bono de bienvenida de Codere — hasta 200 € en freebets con rollover x1 sobre el bono a cuota mínima 2,00 — exige apostar los 200 € del bono una sola vez, pero a una cuota que implica aproximadamente 50 % de probabilidad (cuota 2,00). El volumen total requerido es 200 €, significativamente menor que los 400 € de Sportium o los 1.200 € de bwin, pero la cuota mínima 2,00 obliga a elegir pronósticos más arriesgados que una cuota 1,50. La activación del bono exige un depósito mínimo de 20 €, no de 10 €, lo que desactiva el bono para quien deposite el mínimo permitido por MuchBetter. Codere no permite cobrar por PayPal ni por tarjeta, solo por SEPA, a diferencia de bwin o Betway, que sí ofrecen monederos electrónicos como vía de salida (aunque no MuchBetter).
Betway
Betway acepta depósitos por MuchBetter desde 1 €, el mínimo más bajo del sector DGOJ, lo que permite probar el operador con un desembolso simbólico. La retirada sale por transferencia SEPA en 1–3 días o por monederos electrónicos (PayPal, Skrill, Neteller) en horas, pero no por MuchBetter. El margen en LaLiga oscila entre 5,2 y 6,0 %, en línea con bwin y claramente por debajo de Sportium, Codere o VERSUS.
El bono de bienvenida de Betway — 100 % hasta 200 € con rollover x1 sobre el bono a cuota mínima 1,75 — exige mover 200 € de volumen apostado a cuotas no inferiores a 1,75, un requisito intermedio entre la cuota 1,50 de Sportium y la cuota 2,00 de Codere. Con un margen medio del 5,6 %, la esperanza de pérdida sobre 200 € de volumen es aproximadamente 11,20 €, haciendo de este bono uno de los más limpios del mercado regulado tras el cálculo de valor esperado. Betway también ofrece paquetes alternativos — «apuesta 10 € y llévate 40 € en freebets» divididos en cuatro bonos de 10 € —, pero cada uno exige cuota mínima 1,75 y expira en 7 días, reduciendo el valor esperado real por debajo de los 25 € netos que promete el paquete nominal.
La cobertura de esports de Betway — CS2, LoL, Dota 2, Valorant, Rainbow Six — supera en profundidad a Sportium, Codere y VERSUS, que apenas publican mercados en competiciones menores de esports. La verificación KYC de Betway antes del primer retiro es exhaustiva (documentos de identidad, prueba de domicilio, en ocasiones prueba de origen de fondos) y puede tomar entre 24 y 72 horas, más tiempo que la verificación estándar de bwin o Sportium.
888sport
888sport acepta depósitos por MuchBetter desde 10 € y devuelve premios por transferencia SEPA en 1–3 días o por monederos electrónicos en horas, sin opción de cobro por MuchBetter. El margen en LaLiga se sitúa entre 5,6 y 6,2 %, ligeramente por encima de bwin y Betway, pero con dos funciones diferenciales: BetFeed, que muestra en tiempo real qué apuestan otros usuarios, y BetFinder, que filtra mercados por criterio (cuota mínima, deporte, tipo de apuesta) facilitando encontrar líneas nicho sin navegar manualmente cientos de mercados.
El bono de bienvenida — 100 % hasta 100 € con rollover x6 sobre el bono a cuota mínima 1,50 más 10 € extra en freebet al hacer la primera apuesta cualificada — exige mover 600 € de volumen para desbloquear 100 € nominales, un requisito alto en términos absolutos pero con la cuota mínima más baja del sector (1,50). La esperanza de pérdida sobre 600 € de volumen a un margen medio de 5,9 % es aproximadamente 35,40 €, un coste mayor que el bono equivalente de Betway pero menor que el de bwin. El plazo de validez del bono es 90 días, el más generoso del top DGOJ, frente a los 30 días de Sportium o los 7 días del paquete alternativo de Betway.
La app Android de 888sport se descarga desde la web oficial, fuera de Play Store, siguiendo el patrón de Sportium y VERSUS. El catálogo de 888sport en deportes minoritarios — pelota vasca, hípica, ciclismo clásico — es notablemente más pobre que el de Sportium o Codere, concentrándose en fútbol, baloncesto, tenis y esports top.
Paf
Paf acepta depósitos por MuchBetter desde 10 € y devuelve premios por transferencia SEPA en 1–3 días o por monederos electrónicos en horas, sin opción de cobro por MuchBetter. Paf es la única casa de apuestas del sector DGOJ con propiedad pública: pertenece al gobierno autonómico de las Islas Åland (Finlandia) y opera sin ánimo de lucro, destinando beneficios a causas sociales de la región. Esa estructura jurídica se refleja en la política de juego responsable más estricta del mercado: límites diarios y semanales fijados por defecto (no como opción que el usuario debe activar) y un sistema de «pausa» automático tras sesiones prolongadas.
El margen de Paf en LaLiga oscila entre 6,4 y 7,2 %, en la franja alta del sector DGOJ, pero en ligas nórdicas — Veikkausliiga finlandesa, Allsvenskan sueca, SM-liiga de hockey — el margen baja a 5,8–6,5 % gracias a la ventaja informativa del operador en esos mercados. El bono de bienvenida de Paf — hasta 20 € en freebet sobre el primer depósito de 10 € o más con rollover x1 a cuota mínima 1,80 — es el más modesto del sector en términos nominales, pero también el más limpio: el volumen exigido es 20 € a cuota 1,80, con una esperanza de pérdida de aproximadamente 1,30 € a un margen medio de 6,5 %, muy por debajo de los 11–67 € de coste esperado de los bonos de 100–200 € del resto del mercado.
Paf no ofrece app nativa iOS ni Android en las tiendas oficiales; la plataforma funciona como aplicación web progresiva optimizada para navegador móvil, con funcionalidad completa pero sin el icono ni la integración nativa de una app instalada. El catálogo de Paf en fútbol latinoamericano — Copa Libertadores, Liga MX, ligas menores sudamericanas — es significativamente más pobre que el de Codere, concentrándose en ligas europeas y nórdicas.
VERSUS
VERSUS acepta depósitos por MuchBetter desde 10 € y devuelve premios por transferencia SEPA en 24–72 horas o en efectivo en cajeros automáticos de la red R. Franco sin comisión mediante código QR generado en la app, una función diferencial útil para quien no quiere esperar la transferencia bancaria. No permite cobrar por MuchBetter: el retiro sale por SEPA o por cajero físico.
El margen de VERSUS en LaLiga se sitúa entre 7,0 y 8,2 %, el más ancho del sector DGOJ entre los operadores que aceptan MuchBetter, lo que traduce en cuotas entre 1,5 y 2,0 puntos porcentuales más bajas que las de bwin o Betway en el mismo mercado. Apostando 100 € en cada uno de los tres resultados de un partido LaLiga a cuotas de referencia 2,10 / 3,40 / 3,60, VERSUS se queda con aproximadamente 7,60 €, frente a los 5,30 € de bwin. Ese diferencial de 2,30 € por cada 300 € apostados suma 76,67 € de coste adicional por cada 10.000 € de volumen anual.
El bono de bienvenida — hasta 200 € en freebet sobre el primer depósito con rollover x2 a cuota mínima 1,50 — replica las condiciones de Sportium, exigiendo 400 € de volumen para desbloquear 200 € nominales. Con el margen medio de 7,6 % de VERSUS, la esperanza de pérdida sobre 400 € es aproximadamente 30,40 €, algo mayor que los 25 € de Sportium debido al margen más ancho. La app Android de VERSUS se descarga desde la web oficial, fuera de Play Store.
La oferta de mercados de VERSUS es menos profunda que la de bet365, bwin o DAZN Bet en ligas menores europeas y asiáticas, concentrándose en las competiciones top de cada deporte. La función de retiro en efectivo mediante cajero R. Franco es exclusiva de VERSUS entre los operadores DGOJ que aceptan MuchBetter.
1xBet
1xBet acepta depósitos por MuchBetter desde 10 € (aunque el mínimo general por Bizum o tarjeta es 1 €) y devuelve premios por transferencia SEPA en 24–72 horas o por tarjeta en 1–5 días, sin opción de cobro por MuchBetter. La operación española de 1xBet — con licencia DGOJ activa desde 2019 bajo la entidad Wagerfair S.A. — es jurídicamente independiente del sitio internacional 1xBet.com, con un catálogo reducido: aproximadamente 25 deportes en la versión española frente a más de 50 en la internacional, sin esports (CS2, LoL, Dota 2, que sí están en el .com) y sin monederos electrónicos internacionales como Skrill o Neteller.
El margen de 1xBet en LaLiga oscila entre 5,8 y 7,0 %, en la franja media-alta del sector DGOJ, menos competitivo que bwin o Betway pero similar a Codere y VERSUS. El bono de bienvenida — 100 % hasta 300 € sobre el primer depósito con rollover x5 en combinadas de 3+ selecciones a cuota mínima 1,40 por selección — es el más alto del sector en términos nominales, pero también el más exigente: para desbloquear 300 € hay que mover 1.500 € de volumen apostado en combinadas, no en apuestas simples. Una combinada de 3 selecciones a cuota 1,40 cada una tiene una cuota total de 2,74 y una probabilidad implícita de aproximadamente 36,5 %, lo que convierte el requisito en una barrera significativa para jugadores que prefieren apuestas simples o dobles.
El grupo internacional 1xBet tiene un historial de bloqueos regulatorios en Reino Unido (2019), Rusia (2022) y Ucrania (2022), pero la operación española bajo licencia DGOJ es independiente y está supervisada por la autoridad española. La versión española de 1xBet no incluye las criptomonedas ni las opciones de pago alternativas que caracterizan al sitio internacional.
Pinnacle — sin licencia DGOJ, solo referencia de cuotas
Pinnacle acepta depósitos y retiradas por MuchBetter sin restricciones, procesa cobros en menos de 24 horas por el mismo método y nunca ha bloqueado ni limitado una cuenta ganadora — pero no tiene licencia DGOJ para operar en España. Pinnacle opera con licencia de Curaçao (Antillephone N.V.), no dirige publicidad a residentes españoles y su web puede estar bloqueada por algunos operadores de internet locales. Usar Pinnacle desde España queda fuera del marco de protección de la DGOJ: sin acceso al registro de interdicciones, sin recurso ante la autoridad española en caso de disputa, sin límites de depósito supervisados y sin garantía de que los fondos depositados estén segregados según la normativa europea.
El margen de Pinnacle en LaLiga oscila entre 2,5 y 3,5 %, entre 2,3 y 3,3 puntos porcentuales por debajo de bwin y entre 4,0 y 5,0 puntos por debajo de VERSUS. Apostando 100 € en cada uno de los tres resultados de un partido LaLiga a cuotas de referencia 2,10 / 3,40 / 3,60, Pinnacle se queda con aproximadamente 2,80 €, frente a los 5,30 € de bwin o los 7,60 € de VERSUS. Esa diferencia de 2,50 € por cada 300 € apostados suma 833 € de ahorro por cada 100.000 € de volumen anual respecto a bwin, y 1.600 € respecto a VERSUS.
Pinnacle no ofrece bonos de bienvenida, freebets ni promociones de ningún tipo; su propuesta comercial es «cuotas más altas en lugar de bonos». No tiene Cash Out, no tiene Bet Builder, no ofrece streaming en directo y el soporte solo funciona en inglés, sin atención en español. Pinnacle es la referencia para jugadores profesionales y operaciones de arbitraje, pero su uso desde España implica renunciar a toda la protección legal y operativa del marco DGOJ. No es una alternativa recomendable para el apostante medio, y aparece aquí únicamente como punto de referencia para mostrar qué precio tiene apostar dentro del mercado regulado español.
Apostar en un operador sin licencia DGOJ desde España implica renunciar a la protección del regulador español: sin acceso al registro de autoexclusión, sin recurso ante la autoridad en caso de disputa, sin garantía de que los fondos estén segregados y sin supervisión de los límites de juego responsable. La diferencia de cuotas puede parecer atractiva, pero el riesgo de perder el acceso a los fondos depositados o de quedar sin vía de reclamación ante un conflicto es real y no asegurable.
La tabla siguiente compara los ocho operadores DGOJ que aceptan MuchBetter más Pinnacle como referencia externa, ordenados por margen en LaLiga de menor a mayor:
| Operador | Licencia | Margen LaLiga 1×2 | Bono bienvenida | Cobro por MuchBetter | Advertencia principal |
|---|---|---|---|---|---|
| bwin | DGOJ | 5,3–5,8 % | 200 € (rollover x6, cuota mín. 1,80) | No (solo SEPA) | Rollover x6 exige 1.200 € de volumen |
| Betway | DGOJ | 5,2–6,0 % | 200 € (rollover x1, cuota mín. 1,75) | No (solo SEPA) | KYC exhaustivo antes del primer cobro |
| 888sport | DGOJ | 5,6–6,2 % | 100 € (rollover x6, cuota mín. 1,50) | No (solo SEPA) | Rollover x6 exige 600 € de volumen |
| Codere | DGOJ | 6,0–6,8 % | 200 € (rollover x1, cuota mín. 2,00) | No (solo SEPA) | Cuota mín. 2,00 obliga a pronósticos arriesgados |
| Paf | DGOJ | 6,4–7,2 % | 20 € (rollover x1, cuota mín. 1,80) | No (solo SEPA) | Bono modesto; sin app nativa en tiendas |
| Sportium | DGOJ | 6,5–8,0 % | 200 € (rollover x2, cuota mín. 1,50) | Sí (< 24 h) | Margen ancho frente a bwin/Betway |
| 1xBet | DGOJ | 5,8–7,0 % | 300 € (rollover x5, combinadas 3+) | No (solo SEPA) | Rollover en combinadas; catálogo reducido vs. sitio internacional |
| VERSUS | DGOJ | 7,0–8,2 % | 200 € (rollover x2, cuota mín. 1,50) | No (solo SEPA o cajero) | Margen más ancho del sector DGOJ con MuchBetter |
| Pinnacle | Curaçao | 2,5–3,5 % | — | Sí (< 24 h) | Sin licencia DGOJ; sin protección regulatoria española |
¿Qué operadores con licencia DGOJ aceptan MuchBetter en España en 2026?
Ocho operadores DGOJ aceptan depósitos por MuchBetter en 2026: Sportium, bwin, Codere, Betway, 888sport, Paf, VERSUS y 1xBet. De esos ocho, solo Sportium permite cobrar premios por MuchBetter de vuelta al móvil; el resto devuelve fondos por transferencia SEPA o, en el caso de VERSUS, por cajero físico. La integración de MuchBetter en estos operadores es asimétrica: entrada instantánea, salida en días.
¿Puede un bookmaker sin licencia española aceptar MuchBetter?
Sí: MuchBetter es un monedero electrónico británico con licencia FCA de dinero electrónico, y puede procesar pagos hacia cualquier operador que lo acepte, tenga o no licencia DGOJ. Pinnacle, por ejemplo, acepta MuchBetter para depósitos y retiradas sin restricciones, pero apostar en Pinnacle desde España implica renunciar a la protección de la DGOJ: sin recurso ante el regulador español, sin garantía de segregación de fondos y sin acceso al registro de autoexclusión. La legalidad de usar un bookmaker sin licencia DGOJ desde España es ambigua — la Ley 13/2011 prohíbe la publicidad de operadores no autorizados, pero no criminaliza al apostante —, y el riesgo práctico es perder el acceso a los fondos sin vía de reclamación.
Por qué la mayoría solo admite depósito, no retirada
Solo Sportium confirma retirada por MuchBetter entre los operadores DGOJ que aceptan el monedero en septiembre de 2026. bwin, Codere, Betway, 888sport, Paf, VERSUS y 1xBet permiten depositar por MuchBetter pero devuelven premios por transferencia SEPA a la cuenta bancaria titular de la tarjeta o el monedero que abastece la primera carga, o por tarjeta en el caso de algunas casas. Esa asimetría tiene una causa operativa y otra regulatoria.
La causa operativa: la mayoría de operadores DGOJ exige que el retiro salga por el mismo «rail» por el que entró el primer depósito vinculado a una cuenta bancaria. Si el usuario depositó con MuchBetter, la casa devuelve por transferencia SEPA a la cuenta bancaria que alimentó el monedero MuchBetter, no al propio monedero. Desde la perspectiva del operador, MuchBetter es un intermediario, no el origen real de los fondos: el origen es la cuenta bancaria del usuario que cargó MuchBetter por SEPA. Esa política cierra el ciclo de trazabilidad AML (anti-money laundering) exigido por la normativa europea: el dinero sale del sistema hacia la misma cuenta de la que salió originalmente, sin posibilidad de usar el operador de apuestas como intermediario para mover fondos entre cuentas diferentes.
La causa regulatoria: la DGOJ exige a los operadores con licencia española que mantengan registros completos de la procedencia y el destino de los fondos de cada cuenta de juego, incluyendo la identificación del titular de la cuenta bancaria o del método de pago usado. MuchBetter, como monedero electrónico, enmascara parcialmente esa trazabilidad: el operador ve que los fondos llegan desde MuchBetter, pero no ve directamente el titular de la cuenta bancaria que cargó el monedero. Admitir la retirada por MuchBetter implicaría aceptar que el dinero salga hacia un monedero cuyo titular puede no coincidir con el titular de la cuenta de apuestas — un escenario prohibido por la regulación DGOJ, que exige coincidencia de titular en depósitos y retiros.
Sportium elude esa barrera exigiendo que el primer depósito por MuchBetter llegue desde el mismo teléfono que luego recibirá la retirada, vinculando el número de teléfono de la cuenta MuchBetter con la identidad verificada del titular de la cuenta Sportium. Esa vinculación permite a Sportium justificar ante la DGOJ que el retiro por MuchBetter va al mismo titular que depositó, cerrando el ciclo de trazabilidad sin pasar por SEPA. Ningún otro operador DGOJ ha implementado esa lógica en 2026; el resto prefiere la vía SEPA, que ofrece trazabilidad completa sin ambigüedad.
El efecto práctico para el usuario: depositar por MuchBetter tarda entre 5 segundos y 2 minutos (el tiempo de confirmar la transacción en la app del monedero con PIN o huella), pero cobrar por SEPA tarda entre 24 y 72 horas laborables. La promesa de «dinero instantáneo» solo se cumple en la dirección de entrada; en la salida, MuchBetter no ofrece ventaja real frente a una transferencia bancaria directa desde el operador.
Si el primer depósito en un operador DGOJ llegó por tarjeta Visa, la casa devolverá premios a esa misma tarjeta Visa aunque los depósitos posteriores lleguen por MuchBetter. El método del primer depósito determina el método del primer retiro, y la mayoría de operadores no permiten cambiar esa vinculación sin contactar con soporte y justificar la razón del cambio.
¿Por qué no puedo cobrar por MuchBetter si deposité con él?
Porque la mayoría de operadores DGOJ exige que el retiro salga por el mismo rail por el que entró la cuenta bancaria original, y consideran que el origen real de los fondos MuchBetter es la cuenta SEPA que lo cargó, no el monedero en sí. Solo Sportium permite cobrar por MuchBetter, siempre que el primer depósito haya llegado por ese método desde el mismo teléfono. El resto devuelve premios por transferencia SEPA a la cuenta bancaria titular del método original, cerrando el ciclo de trazabilidad AML que exige la regulación europea.
La tarjeta Mastercard MuchBetter como puerta trasera
La tarjeta física Mastercard vinculada al monedero MuchBetter — gratuita para residentes en la Unión Europea — actúa como «puerta trasera» para depositar en cualquier operador DGOJ que acepte Mastercard aunque no liste MuchBetter oficialmente entre sus métodos de pago. bet365, DAZN Bet, Luckia y LeoVegas, por ejemplo, no ofrecen MuchBetter como método directo en su interfaz de depósito, pero sí aceptan Mastercard; con la tarjeta MuchBetter cargada desde la app, el usuario puede pagar en cualquiera de esos operadores como si usara una tarjeta de débito normal.
Desde la perspectiva del operador, la transacción llega como un pago Mastercard con el BIN (Bank Identification Number) de MuchBetter, no como un depósito desde un monedero electrónico. El operador procesa el pago aplicando sus propias condiciones para tarjetas — comisión si la tiene, límites de depósito por tarjeta, tiempos de procesamiento — sin reconocer que detrás de esa Mastercard hay un monedero MuchBetter. Esa opacidad tiene ventajas y desventajas.
Ventaja: el usuario puede acceder a operadores con márgenes más competitivos o catálogos más profundos que los ocho DGOJ que listan MuchBetter oficialmente. bet365, por ejemplo, tiene un margen en LaLiga entre 4,8 y 5,4 %, inferior al de Sportium o VERSUS, y un catálogo de mercados por partido significativamente más profundo (hasta 400 líneas en un LaLiga top frente a las 150–200 de Sportium). Pagar con la tarjeta MuchBetter en bet365 permite aprovechar esas cuotas sin exponer el número de la tarjeta bancaria del usuario.
Desventaja: el operador ve una tarjeta Mastercard, no un monedero MuchBetter, y aplica su política de cobro para tarjetas. bet365 devuelve premios a la tarjeta Mastercard usada en el depósito, no por transferencia SEPA ni por monedero; el cobro puede tardar entre 1 y 5 días laborables y puede estar sujeto a comisiones que la casa no cobra en otros métodos. Además, la tarjeta MuchBetter tiene límites propios — un máximo de carga diaria y un saldo máximo mantenido — que pueden interferir con depósitos grandes o repetidos.
Otro caso de uso: operadores DGOJ que cobran comisión por depósito con tarjeta pero no con MuchBetter directo. Algunos operadores menores con licencia DGOJ cobran entre 1,5 y 2,5 % de comisión por depósito con tarjeta Visa o Mastercard; si aceptan MuchBetter directo, ese depósito no lleva comisión. Pero si no lo aceptan y el usuario paga con la tarjeta Mastercard MuchBetter, el operador aplicará la comisión de tarjeta, sumándola al coste estructural de 2–2,5 % que MuchBetter ya cobra al retirar fondos del monedero al banco. El usuario termina pagando dos fricciones — una al entrar, otra al salir — en lugar de solo la de salida.
El caso ideal para usar la tarjeta Mastercard MuchBetter: operadores DGOJ que no cobran comisión por tarjeta, no listan MuchBetter oficialmente, tienen márgenes competitivos y ofrecen catálogos o funciones ausentes en los ocho que sí aceptan MuchBetter. bet365 y DAZN Bet cumplen esos criterios; Luckia y LeoVegas tienen márgenes similares a Sportium o Codere, haciendo menos útil la estrategia.
¡Atención! La tarjeta Mastercard MuchBetter procesa pagos en la divisa del saldo del monedero (EUR, USD o GBP). Si el saldo MuchBetter está en GBP y el operador cobra en EUR, la transacción pasa por la conversión de MuchBetter con comisión del 0,99 %, sumándose al coste de salida. Mantén el saldo MuchBetter en EUR si solo apuestas en operadores españoles.
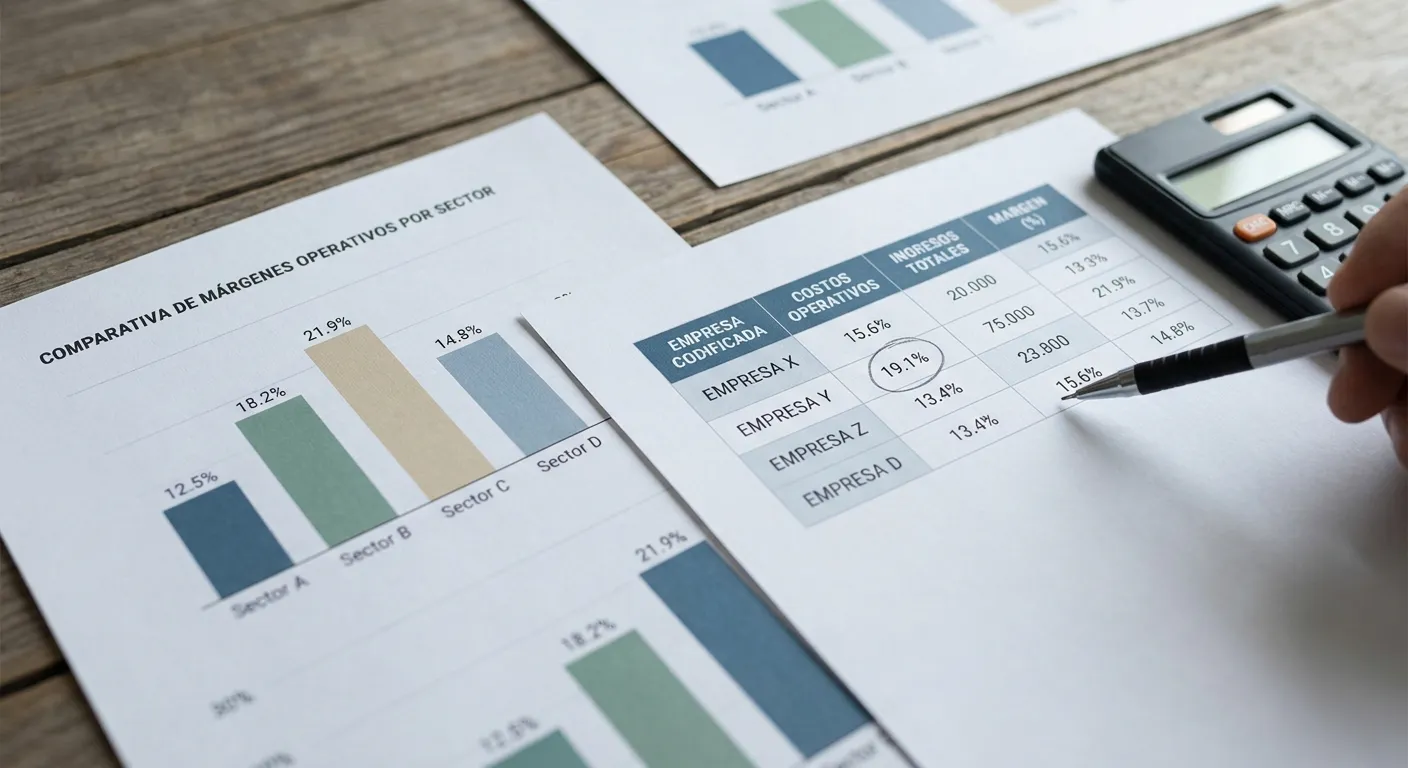
Comparativa de márgenes: lo que cuesta cada operador en LaLiga
El margen — también llamado overround — es el porcentaje que la casa se queda de cada euro apostado, independientemente de cómo termine la apuesta. Se calcula sumando los inversos de las cuotas publicadas para cada resultado de un mercado y restando 1; la diferencia es la ventaja de la casa. En un partido de LaLiga a cuotas 2,10 / 3,40 / 3,60 (local / empate / visitante), el margen se calcula así:
1 / 2,10 + 1 / 3,40 + 1 / 3,60 = 0,4762 + 0,2941 + 0,2778 = 1,0481
El exceso sobre 1 es 0,0481, o 4,81 % de margen. Apostando 100 € en cada resultado (300 € en total), la casa se queda con 14,43 € (300 × 0,0481) independientemente de cuál gane.
Las mediciones de margen en LaLiga durante la temporada 2026/26 sobre jornadas representativas de los ocho operadores DGOJ que aceptan MuchBetter entregan el siguiente rango:
| Operador | Margen medio LaLiga 1×2 | Coste por 300 € apostados (100 € en cada resultado) | Coste adicional respecto a bwin |
|---|---|---|---|
| bwin | 5,3–5,8 % (media 5,55 %) | 16,65 € | — |
| Betway | 5,2–6,0 % (media 5,60 %) | 16,80 € | +0,15 € |
| 888sport | 5,6–6,2 % (media 5,90 %) | 17,70 € | +1,05 € |
| Codere | 6,0–6,8 % (media 6,40 %) | 19,20 € | +2,55 € |
| Paf | 6,4–7,2 % (media 6,80 %) | 20,40 € | +3,75 € |
| Sportium | 6,5–8,0 % (media 7,25 %) | 21,75 € | +5,10 € |
| 1xBet | 5,8–7,0 % (media 6,40 %) | 19,20 € | +2,55 € |
| VERSUS | 7,0–8,2 % (media 7,60 %) | 22,80 € | +6,15 € |
La diferencia entre el operador más barato (bwin, 16,65 € de coste por cada 300 € apostados) y el más caro (VERSUS, 22,80 €) es 6,15 € por partido. Apostando en 50 partidos de LaLiga durante una temporada — un volumen moderado para un seguidor habitual —, la elección entre bwin y VERSUS cuesta 307,50 € adicionales en precio implícito, sin contar diferencias de resultado. Ese coste es estructural: no depende de ganar o perder, sino del margen incorporado en las cuotas antes de apostar.
El spread dentro de un mismo operador también importa. Sportium oscila entre 6,5 % en partidos con pronóstico claro (favorito muy marcado) y 8,0 % en partidos equilibrados o con mercado de baja liquidez (jornadas entre semana, Segunda División). bwin mantiene un rango más estrecho (5,3–5,8 %), indicando una política de margen más estable. Para el apostante que concentra volumen en unos pocos partidos al mes, el margen puntual de ese partido importa más que la media del operador; para quien apuesta en docenas de partidos, la media anual es lo que determina el coste agregado.
Pinnacle, sin licencia DGOJ, tiene un margen entre 2,5 y 3,5 % en LaLiga (media 3,0 %), lo que traduce en 9,00 € de coste por cada 300 € apostados — 7,65 € menos que bwin y 13,80 € menos que VERSUS. Sobre 50 partidos, la diferencia frente a bwin es 382,50 € y frente a VERSUS es 690 €. Pero apostar en Pinnacle desde España implica renunciar a la protección DGOJ, como se explicó en la sección anterior, y el ahorro de margen no compensa el riesgo de perder acceso a los fondos sin recurso legal.
¿Qué casas con MuchBetter tienen mejores cuotas en LaLiga?
bwin y Betway tienen los márgenes más bajos en LaLiga entre los operadores DGOJ que aceptan MuchBetter, con un rango de 5,2–6,0 %. Sportium y VERSUS están en el extremo opuesto, con márgenes entre 6,5 y 8,2 %. La diferencia de coste entre apostar en bwin frente a VERSUS es aproximadamente 6 € por cada 300 € apostados, o 300 € anuales sobre un volumen de 50 partidos. Elegir operador por marca o por bono sin mirar el margen cuesta más que el propio bono en la mayoría de casos.
Qué entregan los bonos «gratis» después del rollover
El bono de bienvenida más común en el mercado DGOJ — «hasta 200 € en freebets» — no es un regalo de 200 €. Es una devolución parcial condicionada del importe apostado, tras cumplir un volumen mínimo (rollover) a unas cuotas mínimas. Calcular el valor esperado real del bono exige descontar el coste del volumen apostado para desbloquearlo, usando el margen del operador como medida de ese coste.
Caso concreto: Sportium ofrece hasta 200 € en freebets con rollover x2 sobre el bono a cuota mínima 1,50. Para desbloquear 200 € nominales, el apostante debe mover 400 € de volumen apostado en apuestas a cuota no inferior a 1,50. El margen medio de Sportium en LaLiga es 7,25 %; sobre 400 € de volumen, la esperanza matemática de pérdida es 400 × 0,0725 = 29 €. El «regalo» de 200 € cuesta 29 € de esperanza real antes de retirar un euro.
Esa cuenta supone que el apostante juega apuestas en LaLiga a cuotas cercanas a 1,50 con margen del 7,25 %. Si apuesta en mercados con margen más alto — Segunda División, combinadas, apuestas de largo plazo —, el coste sube. Si apuesta en mercados con margen más bajo — tenis ATP, NBA en bwin —, el coste baja. Pero la estructura del bono no permite elegir: la cuota mínima 1,50 obliga a apostar en pronósticos con probabilidad implícita cercana al 67 %, y en la práctica eso significa dobles en LaLiga, favoritos en tenis ATP o totales ajustados en baloncesto.
La tabla siguiente calcula el valor esperado real de los bonos de los ocho operadores DGOJ que aceptan MuchBetter, descontando el coste del volumen exigido:
| Operador | Bono nominal | Rollover | Cuota mínima | Volumen exigido | Margen medio usado | Coste esperado del volumen | Valor esperado neto |
|---|---|---|---|---|---|---|---|
| Sportium | 200 € | x2 | 1,50 | 400 € | 7,25 % | 29,00 € | 171,00 € |
| bwin | 200 € | x6 | 1,80 | 1.200 € | 5,55 % | 66,60 € | 133,40 € |
| Codere | 200 € | x1 | 2,00 | 200 € | 6,40 % | 12,80 € | 187,20 € |
| Betway | 200 € | x1 | 1,75 | 200 € | 5,60 % | 11,20 € | 188,80 € |
| 888sport | 100 € | x6 | 1,50 | 600 € | 5,90 % | 35,40 € | 64,60 € |
| Paf | 20 € | x1 | 1,80 | 20 € | 6,80 % | 1,36 € | 18,64 € |
| VERSUS | 200 € | x2 | 1,50 | 400 € | 7,60 % | 30,40 € | 169,60 € |
| 1xBet | 300 € | x5 (combinadas) | 1,40/selección | 1.500 € | 6,40 % | 96,00 € | 204,00 € |
Betway y Codere entregan el mayor valor esperado neto entre los bonos de 200 €, gracias al rollover x1 que minimiza el volumen exigido. El bono de 1xBet parece el más alto en valor neto (204 € frente a 188,80 € de Betway), pero exige jugar combinadas de 3+ selecciones, un tipo de apuesta con varianza significativamente mayor que las apuestas simples: la probabilidad de completar el rollover sin perder el bono antes de desbloquearlo es menor que en un esquema de rollover x1 con simples.
El bono de 888sport — 100 € con rollover x6 — entrega solo 64,60 € de valor esperado neto, el peor ratio del sector. El de bwin — 200 € con rollover x6 — entrega 133,40 €, mejor que 888sport pero peor que Sportium, Codere o Betway. Paf, con su bono de 20 €, entrega 18,64 € de valor neto, una cifra modesta en términos absolutos pero con el mejor ratio del sector (93,2 % del nominal).
El bono con mejor relación valor esperado / volumen exigido entre los operadores DGOJ que aceptan MuchBetter es el de Betway: 188,80 € netos tras descontar el coste de 200 € de volumen a cuota mínima 1,75, seguido por Codere con 187,20 € netos tras 200 € de volumen a cuota mínima 2,00. Ambos exigen rollover x1, minimizando la fricción.
¿Cuánto vale realmente un bono «gratis» de 200 € tras el rollover con MuchBetter?
Depende del rollover y del margen del operador. Un bono de 200 € con rollover x2 a cuota mínima 1,50 en Sportium (margen medio 7,25 %) cuesta 29 € de esperanza matemática para desbloquearlo, entregando 171 € netos. El mismo bono con rollover x1 a cuota mínima 1,75 en Betway (margen medio 5,60 %) cuesta 11,20 € y entrega 188,80 € netos. El margen del operador y el multiplicador del rollover importan más que el número nominal del bono: un bono de 300 € con rollover x5 puede valer menos que uno de 200 € con rollover x1.
Paso 1
Depositas 200 € en Betway por MuchBetter y recibes 200 € en saldo de bono, bloqueado hasta cumplir el rollover x1 a cuota mínima 1,75.
Paso 2
Apuestas 200 € en un mercado a cuota 1,75 (por ejemplo, un doble en LaLiga o un favorito en tenis ATP). La probabilidad implícita de esa apuesta, sin contar el margen, es 1 / 1,75 = 57,14 %.
Paso 3
Si ganas, cobras 200 × 1,75 = 350 € y el bono de 200 € se desbloquea, sumando 550 € de saldo total retirable. Si pierdes, has apostado 200 € de tu dinero real y el bono sigue bloqueado, obligándote a depositar más o perder el bono.
Paso 4
La esperanza matemática de esa apuesta, con un margen medio de Betway del 5,60 %, es perder 200 × 0,056 = 11,20 €. Repitiendo el ejercicio muchas veces, el coste medio de desbloquear el bono de 200 € es 11,20 €, entregando un valor neto de 188,80 €.
Nuevos límites DGOJ y el fin de la estrategia multicasa
Desde el 24 de junio de 2026 rige el nuevo Real Decreto del Ministerio de Consumo con límites de depósito agregados entre todos los operadores con licencia DGOJ: 700 € al día, 1.750 € a la semana y 3.300 € cada cuatro semanas. Esos límites suman los depósitos realizados en Sportium, bwin, Codere, Betway, 888sport, Paf, VERSUS, 1xBet y cualquier otro operador DGOJ, incluyendo casinos y salas de póker con licencia española. El jugador que deposita 400 € en Sportium y 350 € en bwin el mismo día agota el límite diario de 700 €; un tercer depósito en Codere ese día será rechazado por el sistema agregado de la DGOJ, aunque Codere no haya visto los dos depósitos anteriores.
La agregación se implementa mediante el sistema RGIAJ (Registro General de Interdicciones de Acceso al Juego), que cruza en tiempo real el NIF del titular de cada cuenta con los depósitos realizados en todos los operadores DGOJ. El operador consulta el RGIAJ antes de procesar el depósito y recibe un sí o un no; si el jugador ya alcanzó el límite diario, semanal o mensual, el depósito se rechaza sin indicar cuánto queda disponible ni en qué operador se gastó el cupo.
Esa lógica cierra la estrategia de usar MuchBetter como «hub» para repartir depósitos entre varias casas sin tocar el límite individual de cada una. Antes del Real Decreto de junio de 2026, un jugador podía depositar 1.000 € en Sportium, 1.000 € en bwin y 1.000 € en Codere en la misma semana sin restricción agregada; cada operador aplicaba sus propios límites internos, pero no existía un techo conjunto. Desde junio de 2026, ese mismo jugador puede depositar como máximo 1.750 € a la semana en total, independientemente de cómo reparta esa suma entre operadores.
El límite de 3.300 € cada cuatro semanas equivale a 825 € por semana en promedio, por debajo del límite semanal de 1.750 €. Esa aparente contradicción permite gastar 1.750 € en la primera semana de un mes pero obliga a reducir el ritmo en las semanas siguientes para no superar 3.300 € en el período móvil de cuatro semanas. Un jugador que deposita 1.750 € la semana 1, 1.000 € la semana 2 y 550 € la semana 3 alcanza 3.300 € acumulados; en la semana 4 no puede depositar nada hasta que la semana 1 salga de la ventana móvil.
El impacto sobre el uso de MuchBetter: el monedero ya no permite eludir el techo moviendo fondos rápidamente entre casas para aprovechar líneas diferentes o bonos simultáneos. El jugador que depositaba 500 € en Sportium por una línea de LaLiga, 500 € en bwin por una línea de Premier y 500 € en Codere por una línea de Liga MX en el mismo día ahora solo puede depositar 700 € en total ese día, obligándole a elegir una o dos casas en lugar de tres. MuchBetter sigue siendo rápido para mover dinero hacia una casa elegida, pero no puede multiplicar el cupo disponible.
Los límites DGOJ no afectan a operadores sin licencia española — Pinnacle, el sitio internacional 1xBet.com (distinto de la versión DGOJ), bookmakers con licencia de Curaçao o Malta sin autorización DGOJ —, porque esos operadores no consultan el RGIAJ español. Pero usar esos operadores desde España implica renunciar a la protección del regulador, como se explicó anteriormente, y el ahorro en límites no compensa el riesgo de perder acceso a los fondos sin recurso legal.
- Desde el 24 de junio de 2026 los límites DGOJ son agregados: 700 € al día, 1.750 € a la semana y 3.300 € cada cuatro semanas entre todos los operadores con licencia española.
- MuchBetter ya no permite eludir el techo repartiendo depósitos entre varias casas; el sistema RGIAJ suma los movimientos operador a operador en tiempo real.
- El límite mensual (3.300 € cada cuatro semanas) es inferior al límite semanal multiplicado por cuatro (7.000 €), obligando a moderar el ritmo tras una semana de depósitos altos.
- Los límites no aplican a operadores sin licencia DGOJ, pero usar esos operadores implica renunciar a la protección regulatoria española.
¿Los límites DGOJ de 2026 se aplican por operador o en total?
En total. Los límites de 700 € al día, 1.750 € a la semana y 3.300 € cada cuatro semanas agregan todos los depósitos realizados en cualquier operador con licencia DGOJ, consultados en tiempo real mediante el sistema RGIAJ. Un jugador que deposita 400 € en Sportium y 300 € en bwin el mismo día agota el límite diario; un tercer depósito en Codere ese día será rechazado. MuchBetter no elude esa restricción, porque el sistema suma movimientos por NIF del titular, no por método de pago.
Depósitos mínimos y umbrales prácticos
El depósito mínimo por MuchBetter varía entre 1 € (Betway) y 10 € (Sportium, bwin, Codere, 888sport, Paf, VERSUS, 1xBet). Betway es el único operador DGOJ que permite depositar desde 1 € por MuchBetter, el mismo mínimo que ofrece por Bizum o tarjeta, facilitando probar el operador con un desembolso simbólico. Los demás fijan el mínimo MuchBetter en 10 €, en línea con el mínimo habitual para monederos electrónicos en el mercado regulado español.
Pero el mínimo de depósito no siempre coincide con el mínimo para activar un bono. Codere exige un depósito de 20 € para activar el bono de bienvenida, aunque el mínimo general por MuchBetter sea 10 €; depositar 10 € por MuchBetter en Codere es posible, pero no desbloquea el bono. Sportium, bwin, Betway, 888sport, Paf, VERSUS y 1xBet activan sus bonos desde el depósito mínimo permitido (10 € en la mayoría, 1 € en Betway), sin umbral adicional.
El depósito mínimo por apuesta es 0,10 € en todos los operadores DGOJ que aceptan MuchBetter, el umbral estándar del sector. Apostar 0,10 € permite probar un mercado o completar un requisito de rollover con exposición mínima, pero las cuotas en apuestas de céntimos suelen ser menos favorables que en apuestas de 10 € o más: algunos operadores reservan las cuotas mejoradas o las promociones para apuestas superiores a 5 € o 10 €.
El umbral práctico — el importe mínimo que tiene sentido depositar considerando comisiones y bonos — depende del coste de salida de MuchBetter. Depositar 10 € por MuchBetter, apostar y retirar 12 € de vuelta al banco por SEPA cuesta 2,5 % de comisión de salida, es decir, 0,30 € sobre 12 €. Ese coste es asumible si el depósito forma parte de un volumen mayor o si el jugador no retira tras cada sesión, pero depositar y retirar 10 € por cada apuesta individual hace que la comisión de salida se coma entre el 2,5 y el 3,0 % del capital en cada ciclo.
El umbral donde MuchBetter empieza a tener sentido económico — considerando la fricción de entrada y salida más el coste del margen del operador — es aproximadamente 100 € de depósito por ciclo completo (entrada, apuesta durante varias sesiones, salida). Depositar 100 € por SEPA al monedero (0 €), apostar en varias sesiones durante un mes y retirar 105 € de vuelta al banco por SEPA cuesta 2,5 % de salida (2,63 €) más el coste del margen del operador sobre el volumen apostado. Si el volumen apostado fue 500 € a un margen medio de 6 %, el coste total del ciclo es 2,63 € de comisión MuchBetter + 30 € de margen = 32,63 €, un 6,5 % del capital movido.
Comparado con depositar directamente por Bizum o transferencia SEPA desde el banco al operador (0 € de comisión) y retirar por SEPA de vuelta al banco (0 € de comisión), MuchBetter añade 2,63 € de coste por cada 100 € retirados. Esa fricción solo se justifica si la velocidad del depósito o la privacidad de no exponer el número de tarjeta compensan esos 2,63 € por ciclo.
¿Cuál es el depósito mínimo real por MuchBetter en las casas DGOJ?
1 € en Betway, 10 € en Sportium, bwin, Codere, 888sport, Paf, VERSUS y 1xBet. Pero el umbral práctico — considerando comisiones de salida y activación de bonos — es aproximadamente 20 € para activar bonos y 100 € por ciclo completo (entrada, apuestas, salida) para que la fricción de MuchBetter (2–2,5 % al retirar) no se coma una parte significativa del capital.
Juego responsable y el coste real de una temporada
Apostar con MuchBetter no cambia la matemática de las apuestas: el margen incorporado en las cuotas sigue siendo el precio que el jugador paga por cada ticket, independientemente de si gana o pierde esa apuesta concreta. Un apostante que mueve 10.000 € de volumen durante una temporada de LaLiga en bwin (margen medio 5,55 %) paga 555 € de esperanza matemática al operador; el mismo volumen en VERSUS (margen medio 7,60 %) cuesta 760 €. Esa diferencia de 205 € es estructural — no depende de la habilidad del apostante, ni de la calidad de sus pronósticos, ni de cuántas apuestas gane —, y se suma al coste de las comisiones de MuchBetter si el jugador retira fondos del monedero al banco repetidamente.
Supongamos un apostante que deposita 500 € al mes por MuchBetter en Sportium, apuesta ese capital en 20–30 tickets mensuales durante la temporada LaLiga (10 meses, de agosto a mayo), retira los fondos restantes al final de cada mes y vuelve a cargar el monedero al mes siguiente. El volumen apostado anual es aproximadamente 10.000 € (asumiendo un bankroll estable de 500 € que se apuesta y se recupera parcialmente cada mes). El coste del margen de Sportium (7,25 %) sobre 10.000 € es 725 €. El coste de retirar fondos 10 veces al año (una vez al mes) desde MuchBetter al banco por SEPA, asumiendo un retiro medio de 480 € (ligeramente inferior al depósito inicial de 500 € debido a pérdidas acumuladas), es 10 × (480 × 0,025) = 120 €. El coste total de la temporada es 725 € de margen + 120 € de comisiones MuchBetter = 845 €, un 8,45 % del volumen apostado.
Ese coste es inevitable: no existe sistema, estrategia ni método de gestión de bankroll que cambie el margen incorporado en las cuotas. Apostar en «rachas» o «momentos calientes», doblar el stake tras una pérdida (Martingala), limitar las apuestas a favoritos o distribuir el volumen en combinadas no reduce el 7,25 % que Sportium se queda de cada euro apostado. El único control que el apostante tiene sobre ese coste es elegir el operador con el margen más bajo (bwin en lugar de Sportium ahorra 170 € anuales sobre 10.000 € de volumen) y minimizar las comisiones de salida de MuchBetter retirando menos veces (retirar una vez al final de la temporada en lugar de diez veces reduce las comisiones de 120 € a 12 €).
Los nuevos límites DGOJ — 700 € al día, 1.750 € a la semana, 3.300 € cada cuatro semanas — imponen un techo de 43.200 € anuales de depósitos agregados si el jugador alcanza el límite semanal de 1.750 € cada semana durante 52 semanas (en la práctica, el límite mensual de 3.300 € cada cuatro semanas reduce ese techo a aproximadamente 42.900 € anuales). Un jugador que alcanza ese techo y apuesta todo el volumen depositado durante el año en un operador con margen medio de 6,5 % paga 2.788,50 € de esperanza matemática al operador, más las comisiones de MuchBetter si retira fondos múltiples veces.
El riesgo de perder el bankroll completo antes de que cualquier ventaja informativa o de habilidad pueda manifestarse depende del tamaño del stake respecto al bankroll y de la varianza del tipo de apuesta. Apostar el 10 % del bankroll en cada ticket (50 € sobre un bankroll de 500 €) tiene una probabilidad de ruina — perder todo el capital antes de completar 20 apuestas — superior al 40 % incluso si el apostante tiene una ventaja real del 3 % sobre las cuotas (algo casi imposible en el mercado DGOJ, donde el margen del operador es mayor que esa ventaja). Reducir el stake al 2 % del bankroll (10 € sobre 500 €) reduce la probabilidad de ruina por debajo del 10 % sobre 100 apuestas, pero alarga el tiempo necesario para que cualquier ventaja se manifieste por encima del ruido estadístico.
La evidencia acumulada en estudios de comportamiento de apostantes en mercados regulados europeos — datos de operadores suecos, británicos y españoles publicados entre 2018 y 2025 — muestra que aproximadamente el 85 % de los apostantes pierden dinero neto en cualquier ventana de 12 meses, y que el 5 % de los apostantes con saldo positivo anual concentra más del 90 % de las ganancias agregadas del sector. Esa distribución no refleja diferencias de habilidad solamente: refleja varianza, volumen apostado y el hecho de que los operadores limitan o cierran cuentas ganadoras sistemáticamente tras detectar patrones de apuesta rentables sostenidos. Ningún operador DGOJ prohíbe explícitamente cerrar cuentas ganadoras, y la mayoría incluye cláusulas en sus términos que permiten limitar stakes o rechazar apuestas discrecionalmente.
MuchBetter facilita depositar rápido y ocultar el número de tarjeta bancaria al operador, pero no cambia ninguna de esas realidades. El monedero no es una herramienta de ventaja; es una herramienta de conveniencia, y esa conveniencia cuesta entre 2 y 4,5 puntos porcentuales del capital movido en cada ciclo completo de entrada y salida. Para el jugador recreativo que apuesta 500–1.000 € al año y no retira fondos tras cada sesión, ese coste es asumible. Para el jugador que mueve volúmenes superiores a 10.000 € anuales y retira frecuentemente, las comisiones de MuchBetter suman cientos de euros al año — un coste que se suma al margen del operador y que no aporta valor en términos de probabilidad de ganar.
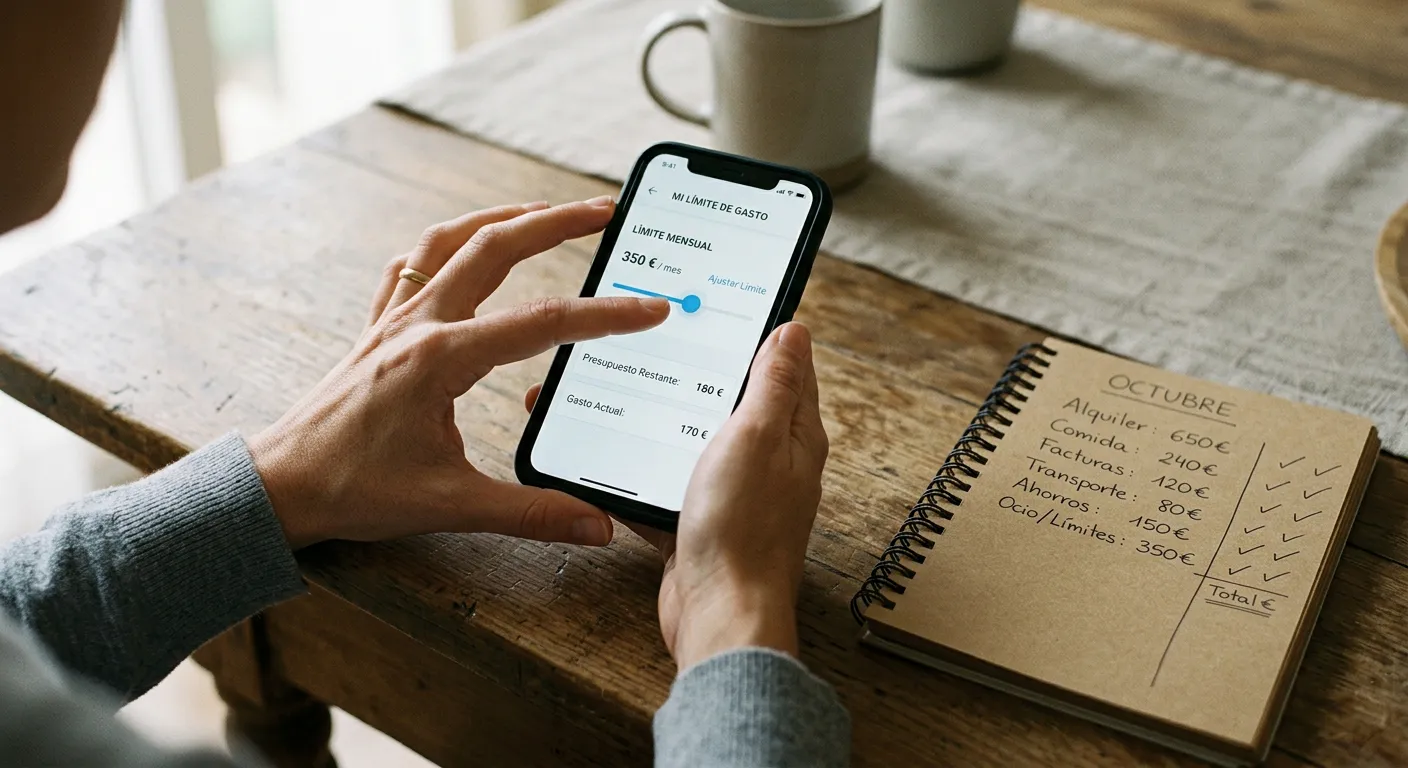
Si el volumen apostado o las pérdidas acumuladas empiezan a interferir con el presupuesto del hogar, con el ahorro o con cualquier compromiso financiero previo, la señal de alarma no es el método de pago usado, sino el volumen en sí. Reducir la frecuencia de depósitos, fijar un techo mensual significativamente por debajo del límite DGOJ (por ejemplo, 200 € al mes en lugar de 1.750 € a la semana) y mantener un registro escrito de depósitos, apuestas y retiros son controles más efectivos que cualquier método de pago o cualquier estrategia de selección de apuestas. La DGOJ ofrece un registro de autoexclusión (RGIAJ) que bloquea el acceso a todos los operadores con licencia española durante el período elegido (6 meses, 1 año, 3 años o permanente); ese registro es accesible directamente desde la web de la DGOJ sin pasar por el operador.
El coste real de una temporada apostando con MuchBetter no es solo lo que se pierde en apuestas fallidas; es el margen acumulado sobre todo el volumen apostado más las comisiones de salida del monedero, más el coste de oportunidad de ese capital si hubiera estado invertido, ahorrado o gastado en otra cosa. Sobre 10.000 € de volumen anual en bwin (margen 5,55 %) con diez retiros por MuchBetter (comisión 2,5 %), el coste total es aproximadamente 675 € — el equivalente a un abono de temporada en un estadio de Segunda División, o a 15 entradas de cine al mes durante un año, o al 13,5 % de un salario mínimo anual neto en España. Conocer ese número antes de apostar, no después, es la única herramienta de control que el apostante tiene sobre el resultado agregado.
