Las casas de apuestas DGOJ que aceptan Paysafecard permiten depositar sin revelar datos bancarios, pero el coste real del método incluye una comisión de mantenimiento de 3 € al mes desde el segundo mes de inactividad del cupón, la obligación de verificar un segundo método para retirar —PayPal, Bizum o transferencia— y tiempos de retiro que van desde las 8 horas en Codere hasta cinco días hábiles en Sportium. El margen del operador —su corte incorporado en cada cuota— varía entre el 4 % en Bet365 y el 8 % en casas menos competitivas: sobre 100 € girados en una jornada de LaLiga, esa diferencia son 2–3 € por vuelta, independientemente del método de pago elegido. Diez operadores con licencia española integran Paysafecard en 2026, pero el precio de la apuesta lo dicta el margen, no el cupón.
Paysafecard se compra en efectivo en kioscos, estancos y locales de Luckia o Codere, con valores faciales de 10 a 100 € sin comisión de emisión. El cupón de 16 dígitos se introduce en la caja del operador como cualquier depósito, pero la retirada nunca regresa por el mismo método: la DGOJ exige verificación KYC antes del primer retiro, lo que implica registrar una cuenta bancaria, PayPal o Bizum aunque el jugador haya elegido Paysafecard precisamente para evitar ese paso. Un cupón olvidado en la cuenta —sin apostarse ni retirarse— pierde 3 € al mes desde el segundo mes y 5 € al mes desde el decimotercero, erosionando el saldo residual sin aviso previo. La privacidad se paga con arquitectura: el dinero entra por un canal y sale por otro, y el coste de mantenimiento del cupón recae sobre el jugador que no lo gasta a tiempo.
El tope de 100 € por cupón impone un cortafuegos natural frente a los umbrales de juego intensivo del RD 176/2023, fijados en 601 € semanales para adultos y 201 € semanales para el segmento 18–25. Depositar 600 € en una semana exige comprar seis cupones en seis transacciones físicas, una fricción que Bizum o tarjeta no presentan. Ese mismo tope complica la liberación de bonos con rollover alto: una apuesta gratis de 200 € con cuota mínima 1,50 y requisito de giro 6× obliga a girar 1200 € en 30 días, lo que significa doce cupones comprados y doce depósitos separados.
Qué operadores DGOJ aceptan Paysafecard en 2026 y cuál es el margen real por cada 100 € apostados
Diez casas de apuestas con licencia española integran Paysafecard como método de depósito en 2026: Bet365, Bwin, Luckia, Codere, Sportium, William Hill, Betsson, Interwetten, DAZN Bet y 888sport. Todas comparten el mismo proveedor de cupones —Paysafe Group— y el mismo tope de 100 € por transacción, pero la calidad de la cuota varía hasta tres puntos porcentuales entre el operador más ajustado y el más caro. El margen —también llamado overround— es el corte del operador incorporado en las cuotas de cada mercado, pagado sobre el importe apostado independientemente del resultado. En un 1×2 de LaLiga, Bet365 trabaja la banda del 4–5 %, Bwin y DAZN Bet rondan el 5 %, William Hill y 888sport se mueven entre el 5 % y el 6 %, mientras que Sportium, Codere, Luckia e Interwetten suben al 6–8 % en partidos de primera división.
Sobre 100 € apostados en una jornada completa, la diferencia de margen entre Bet365 y Luckia son 2–3 € perdidos antes de que el balón ruede, sin contar el resultado de las apuestas. A lo largo de una temporada de 38 jornadas con un giro semanal de 100 €, esos 2–3 € por vuelta acumulan entre 76 y 114 € de coste adicional por elegir un operador con margen alto en lugar de uno con margen bajo. El método de pago no altera ese coste: Paysafecard, tarjeta o Bizum depositan la misma cantidad, pero el margen del operador decide cuánto de cada euro apostado queda disponible para el jugador en forma de cuota.
Bet365 mantiene el margen más bajo del mercado DGOJ en fútbol de primera línea —LaLiga, Premier League, Champions— con cifras del 4 al 5 % en 1×2, aunque su historial global de limitación de cuentas ganadoras está documentado y la verificación KYC antes del primer retiro es estricta. Bwin se sitúa ligeramente por encima, en torno al 5 % en LaLiga, con buena profundidad en Copa del Rey y ligas europeas; su interfaz carga más banners promocionales que la competencia, pero la cuota se mantiene competitiva. DAZN Bet iguala a Bwin en margen sobre LaLiga y añade integración con el ecosistema de streaming, aunque sin cobertura de esports ni hípica. William Hill y 888sport, ambos controlados por evoke plc, operan en la banda del 5–6 % con herencia británica en hípica y golf que otros operadores DGOJ no replican.
Sportium, Codere y Luckia suben al 6–8 % en 1×2 de LaLiga, un margen que se paga con cada apuesta y que no compensa la ventaja de tener presencia física en locales —donde precisamente se compran los cupones Paysafecard—. Interwetten ronda el 6–7 % en fútbol de primera, con especialización en ciclismo y pádel que justifica su posición en nichos austriacos. Betsson trabaja el 5–6 % en LaLiga y amplía catálogo en ligas nórdicas y esports, pero sin app nativa en España y sin streaming DGOJ, algo que Bet365 y Bwin sí ofrecen con saldo o apuesta activa.
La tabla siguiente ordena los diez operadores por margen creciente en 1×2 de LaLiga, con depósito mínimo, oferta de bienvenida y el primer caveat que el jugador debe conocer antes de registrarse.
| Operador | Licencia DGOJ | Margen LaLiga 1×2 | Depósito mínimo | Oferta de bienvenida | Funciones en directo | Caveat principal |
|---|---|---|---|---|---|---|
| Bet365 | Hillside (Spain New Media) Plc | ~4–5 % | 5 € | Créditos de Apuesta tras 30 días, sujetos a rollover | Cash Out total/parcial, Bet Builder, streaming gratuito | Limitación documentada de cuentas ganadoras |
| Bwin | nº 6-11/GA/N0461246A/SGR | ~5 % | 5 € | 100 % hasta 100 € en cashback tras 30 días, rollover | Cash Out inmediato, streaming gratuito, Bet Builder limitado | Interfaz cargada de banners promocionales |
| DAZN Bet | nº GA/2018/015 | ~5–6 % | 5 € (10 € Paysafecard) | Hasta 200 € en freebet + 1 mes DAZN Fútbol, cuota mín. 1,50, plazo 7 días | Cash Out, Bet Builder («Crear Apuesta») | Sin esports ni hípica; streaming requiere suscripción aparte |
| William Hill | WHG Spain PLC | ~5–6 % | 10 € | 100 % hasta 100 € en freebet, cuota mín. 1,50 | Cash Out, estadísticas en directo, streaming limitado | Bono más ajustado que competencia; menos promociones semanales |
| 888sport | WHG Spain PLC | ~5–6 % | 10 € | Freebet variable tras 10 € apostados a cuota mín. 1,50, desde día 31 | Cash Out en simples y combinadas, streaming limitado | Retiros por tarjeta/transferencia 5–8 días; límite 600 €/día |
| Betsson | nº 260/ADC/1051 | ~5–6 % | 5 € | Promociones semanales y freebets tras 30 días, cuota mín. habitual 1,50 | Cash Out amplio; sin streaming en España | Sin app nativa en España; penaliza al jugador móvil |
| Interwetten | DGOJ España | ~6–7 % | 10 € | Primera apuesta sin riesgo hasta 50 €, rollover x2 cuota mín. 1,20, 30 días | Cash Out, Bet Builder, cuotas mejoradas en selección | Bono ajustado; mercados de nicho con margen alto |
| Sportium | nº 23-11/GA1A65640252/SGR + 27-11/ADC/A65640252/SGR | ~6–7 % | 10 € | 100 % hasta 200 € en dos depósitos, cuota mín. 1,50, 30 días; excluye Cash Out | Cash Out en eventos seleccionados, Sportium TV con streaming | Sin app Android nativa; retiros hasta 5 días hábiles |
| Codere | nº 22511/GNA86346038/SGR | ~6–8 % | 10 € (1 € transferencia) | 100 % hasta 200 €, depósito mín. 20 €, cuota mín. 1,50, 30 días | Cash Out amplio, Bet Builder, streaming limitado | App móvil sólo en inglés en algunas versiones |
| Luckia | DGOJ España | ~6–7 % | 5 € | Freebet hasta 200 € tras depósito de 10 €, cuota mín. 1,50, 30 días | Cash Out en mayoría de mercados, streaming limitado | Cuota media menos competitiva; oferta internacional ajustada |
El proveedor de Paysafecard es el mismo en las diez casas; la diferencia está en el margen que cada operador incorpora en sus cuotas. Un jugador que gira 100 € semanales en LaLiga durante 38 jornadas entrega entre 152 € (Bet365 al 4 %) y 304 € (Codere al 8 %) al operador antes de contar un solo resultado, simplemente por elegir una casa u otra. Esa cifra no depende del método de pago, pero sí de la licencia: operadores sin supervisión DGOJ —hoy ausentes tras la salida de Marathonbet el 31 de julio de 2025— mostraban márgenes del 2–3 % en los mismos mercados, un precio que el jugador español no puede acceder legalmente y que implica renunciar a cualquier protección regulatoria.
¿Qué es Paysafecard y cómo funciona en una casa de apuestas?
Paysafecard es un método de pago prepago que permite depositar en operadores DGOJ sin introducir datos bancarios ni tarjeta: el jugador compra un cupón físico con un código de 16 dígitos en kioscos, estancos o locales de apuestas, y lo canjea en la caja del operador como cualquier depósito. El saldo del cupón se transfiere a la cuenta de apuestas en menos de un minuto, sin registro previo en Paysafe ni verificación en el momento del depósito. La retirada nunca regresa por el mismo método: todos los operadores DGOJ exigen verificar una cuenta bancaria, PayPal o Bizum antes del primer retiro, independientemente de haber usado Paysafecard para depositar.
¿Dónde puedo comprar Paysafecard en España?
Los cupones Paysafecard se venden en más de 15.000 puntos físicos en España: kioscos de prensa, estancos con licencia de loterías, locales Luckia y Codere, y tiendas de conveniencia adheridas a la red. Los valores faciales disponibles son 10, 25, 50 y 100 €, sin comisión de emisión en el momento de la compra. El localizador oficial en paysafecard.com/es-es/find-sales-outlet permite buscar el punto de venta más cercano por código postal; conviene verificar que el local esté activo antes de desplazarse, porque la red se actualiza con frecuencia.
Coste efectivo por cada 100 € depositados — comisión de mantenimiento, cupón olvidado y arquitectura de retiro obligatoria
El coste real de depositar 100 € con Paysafecard no se limita al valor facial del cupón. Desde el segundo mes de inactividad —contado desde la fecha de emisión, no desde la fecha de compra—, Paysafe cobra una comisión de mantenimiento de 3 € al mes sobre el saldo residual del cupón; desde el decimotercer mes, la tarifa sube a 5 € mensuales. Un cupón de 100 € comprado en enero y depositado íntegramente en febrero no genera comisión porque se gastó antes del segundo mes. Un cupón de 100 € comprado en enero, del que se depositaron 80 € en febrero y quedaron 20 € sin gastar en la cuenta del operador, pierde 3 € en marzo, otros 3 € en abril, y así hasta agotar el saldo si el jugador no lo apuesta ni lo retira.
La arquitectura obligatoria añade un coste de tiempo y fricción. Ningún operador DGOJ permite retirar por Paysafecard: el dinero entra por el cupón y sale por PayPal, Bizum, tarjeta o transferencia bancaria, métodos que exigen verificación KYC —documento de identidad, prueba de domicilio, selfie con el DNI— antes del primer retiro. Esa verificación tarda entre 24 y 72 horas en la mayoría de casas, durante las cuales el saldo queda retenido en la cuenta de apuestas sin poder retirarse. Un jugador que eligió Paysafecard para evitar vincular su cuenta bancaria descubre, al solicitar el primer retiro, que debe registrar una cuenta PayPal o una tarjeta de todos modos, y que la privacidad inicial del cupón no elimina la obligación regulatoria de identificarse al salir.
El cálculo del coste efectivo por 100 € depositados incluye:
- Cupón sin comisión de emisión: 100 € pagados en efectivo = 100 € de saldo en el cupón.
- Depósito completo antes del segundo mes: 0 € de comisión de mantenimiento si el cupón se gasta íntegramente antes de cumplir dos meses desde su emisión.
- Depósito parcial con saldo residual olvidado: si quedaron 20 € sin depositar y el cupón cumple dos meses, la comisión de 3 €/mes empieza a descontar del saldo residual automáticamente. A los siete meses de inactividad, los 20 € se han evaporado en comisiones (6 meses × 3 € = 18 €, más el ajuste final que agota el saldo).
- Segundo método obligatorio para retirar: registrar PayPal, Bizum o cuenta bancaria no tiene coste directo, pero añade el tiempo de verificación KYC (24–72 h) y el tiempo del propio retiro, que va desde las 8 horas en Codere con PayPal hasta cinco días hábiles en Sportium con transferencia.
Un cupón de 100 € depositado íntegramente el mismo mes de compra y retirado por PayPal tras ganar cuesta 100 € de entrada + 0 € de mantenimiento + el tiempo de verificación KYC + el tiempo de retiro del operador. Un cupón de 100 € del que se gastaron 80 € y se olvidaron 20 € durante un año cuesta 100 € de entrada + 21 € perdidos en comisiones de mantenimiento (6 meses a 3 €/mes = 18 €, luego el saldo restante se agota antes de llegar al decimotercer mes), total 121 € pagados por haber depositado 80 € efectivos. La tarifa de mantenimiento no avisa: se descuenta automáticamente del saldo residual sin notificación al titular del cupón, porque Paysafe no conoce el email del comprador —el cupón es anónimo por diseño—.
Un cupón Paysafecard olvidado en la cuenta del operador —sin apostarse ni retirarse— no genera comisión de mantenimiento mientras el saldo esté dentro de la cuenta de apuestas, pero el saldo residual del cupón original sí pierde 3 € al mes desde el segundo mes de inactividad si no se depositó completo. La única forma de evitar la comisión es depositar el valor facial íntegro del cupón antes de que cumpla dos meses desde su emisión, o crear una cuenta myPaysafecard —que requiere registro con email y verificación de identidad— y consolidar múltiples cupones en un único saldo digital.
La cuenta myPaysafecard elimina la comisión de mantenimiento y permite acumular hasta 1000 € en saldo consolidado, pero exige verificación de identidad (nombre, apellidos, fecha de nacimiento, documento) y pierde el anonimato que justifica el uso de cupones físicos. Para el jugador que busca privacidad absoluta, myPaysafecard no es una alternativa: es una cuenta de pago digital convencional que se alimenta con cupones en lugar de tarjeta, pero que deja el mismo rastro regulatorio que PayPal o Bizum.
¿Es seguro usar Paysafecard en las apuestas online?
Paysafecard es seguro en el sentido de que el código de 16 dígitos no expone datos bancarios, pero el riesgo de phishing y sitios falsos es más alto que con tarjeta o PayPal. Un operador sin licencia DGOJ puede aceptar Paysafecard sin problema técnico —el sistema no distingue entre una casa regulada y una que no lo está—, y el jugador que deposita en un sitio fraudulento pierde el saldo del cupón sin recurso posible: Paysafe no reembolsa transacciones completadas, y la DGOJ no tiene jurisdicción sobre operadores fuera de su registro. La seguridad del método depende enteramente de verificar que el operador tenga licencia española vigente antes de depositar; un cupón canjeado en un sitio sin supervisión es dinero perdido, porque el anonimato del cupón impide rastrear la transacción.
Arquitectura combinada Paysafecard-entrada y PayPal/Bizum-salida — tiempos reales por operador
La arquitectura de pago en operadores DGOJ que aceptan Paysafecard es asimétrica por diseño: el dinero entra por el cupón y sale por PayPal, Bizum, tarjeta o transferencia bancaria, sin excepción en ninguna de las diez casas activas en 2026. Esa asimetría obliga al jugador a verificar un segundo método antes del primer retiro, lo que añade entre 24 y 72 horas de espera por el proceso KYC (documento de identidad, prueba de domicilio, selfie con el DNI) más el tiempo propio del retiro, que varía desde las 8 horas en Codere con PayPal hasta cinco días hábiles en Sportium con transferencia bancaria.
Codere ofrece el retiro más rápido del mercado DGOJ con PayPal: una vez completada la verificación KYC, el dinero llega a la cuenta PayPal en un promedio de 8 horas desde la solicitud, y la transferencia inmediata por Rapid Transfer baja ese tiempo a 2 minutos en horario bancario. Bwin procesa PayPal en hasta 12 horas tras KYC, con Visa Direct en unas 4 horas; su cashback del 100 % hasta 100 € sólo se activa después de verificación completa, lo que significa que el jugador debe pasar KYC antes de recibir cualquier promoción post-registro. Bet365 maneja e-wallets (PayPal, Skrill) entre inmediato y 4 horas una vez verificado, pero la verificación KYC es la más estricta del mercado español —documentación adicional según el volumen apostado— y las cuentas ganadoras tienen historial documentado de limitación antes de llegar a retiro.
William Hill y 888sport, ambos controlados por evoke plc, procesan PayPal en menos de 24 horas tras KYC, pero los retiros por tarjeta tardan entre 1 y 6 días hábiles —William Hill hasta 3 días, 888sport hasta 6 días— y las transferencias bancarias entre 5 y 8 días hábiles en 888sport, el tiempo más largo entre operadores DGOJ con volumen significativo. Luckia permite retirar en efectivo en sus salones físicos tras verificación KYC online, lo que convierte la red de locales en un método de salida alternativo para el jugador que compró el cupón Paysafecard en el mismo tipo de establecimiento; el retiro por transferencia o tarjeta tarda entre 24 y 72 horas.
Sportium cierra el ranking de velocidad con retiros por transferencia bancaria de hasta 5 días hábiles tras KYC, y sin app Android nativa —sólo web responsive— que facilite el seguimiento del estado del retiro desde el móvil. DAZN Bet procesa Skrill y PayPal en hasta 72 horas, con tarjeta entre 1 y 5 días hábiles; su integración con la plataforma de streaming no acelera los retiros, que siguen la media del mercado. Betsson e Interwetten publican tiempos de 24 a 72 horas para e-wallets sin mayor detalle, y ambos carecen de app nativa en España —Betsson sólo ofrece web responsive—, lo que complica la gestión de retiros desde dispositivos móviles.
La tabla siguiente ordena los diez operadores por tiempo de retiro creciente con PayPal tras verificación KYC, indicando el método de entrada (siempre Paysafecard) y el momento en que se solicita la verificación.
| Operador | Paysafecard entra | Método de salida más rápido | Tiempo de retiro tras KYC | Verificación KYC |
|---|---|---|---|---|
| Codere | Depósito 10 € | Rapid Transfer inmediata | 2 minutos (horario bancario) | Antes del primer retiro |
| Codere | Depósito 10 € | PayPal | ~8 h | Antes del primer retiro |
| Bet365 | Depósito 5 € | PayPal, Skrill | Inmediato–4 h | Antes del primer retiro; adicional según volumen |
| Bwin | Depósito 5 € | Visa Direct | ~4 h | Antes del primer retiro; bloquea cashback sin KYC |
| Bwin | Depósito 5 € | PayPal | Hasta 12 h | Antes del primer retiro |
| Luckia | Depósito 5 € | Efectivo en salones | 24–72 h tras KYC online | Antes del primer retiro |
| Luckia | Depósito 5 € | PayPal | ~24 h | Antes del primer retiro |
| William Hill | Depósito 10 € | PayPal | <24 h | Antes del primer retiro |
| DAZN Bet | Depósito 5 € | PayPal, Skrill | Hasta 72 h | Antes del primer retiro |
| Betsson | Depósito 5 € | PayPal, Skrill | Instantáneo–72 h | Antes del primer retiro |
| Interwetten | Depósito 10 € | PayPal, Neteller, Skrill | 24–72 h | Antes del primer retiro |
| Sportium | Depósito 10 € | PayPal | Inmediato–5 días hábiles | Antes del primer retiro |
| 888sport | Depósito 10 € | PayPal | 2–3 días | Antes del primer retiro; límite 600 €/día |
| 888sport | Depósito 10 € | Tarjeta, Apple Pay | ~6 días | Antes del primer retiro |
La verificación KYC es obligatoria en los diez operadores antes del primer retiro, sin excepción. El proceso dura entre 24 y 72 horas en la mayoría de casas —Bet365 puede solicitar documentación adicional si el volumen apostado supera ciertos umbrales internos no publicados—, y bloquea el saldo en la cuenta de apuestas hasta completarse. Un jugador que deposita 100 € con Paysafecard el lunes, gana 150 € el martes y solicita retiro el miércoles descubre que debe subir DNI, prueba de domicilio y selfie, y que el dinero no llega a PayPal hasta el viernes como mínimo, sumando el tiempo de verificación (48 h) más el tiempo de procesamiento del retiro (~8 h en Codere, hasta 72 h en otros).
La arquitectura asimétrica no tiene alternativa: Paysafe no permite retiradas en ningún operador DGOJ, y el cupón físico no puede recibir fondos una vez canjeado. El jugador que busca privacidad absoluta mediante Paysafecard pierde esa privacidad en el momento del primer retiro, cuando la DGOJ obliga a identificarse para cumplir normativa antilavado. La única forma de mantener el anonimato completo sería no retirar nunca, lo que convierte el saldo en pérdida garantizada por comisión de mantenimiento o por apuestas perdidas.
¿Se pueden retirar los fondos con Paysafecard en apuestas?
No. Ningún operador DGOJ permite retirar por Paysafecard: el método es exclusivamente de entrada, y la salida se realiza por PayPal, Bizum, tarjeta o transferencia bancaria tras verificación KYC. Paysafe no habilita retiradas en su producto de cupones físicos —sólo en cuentas myPaysafecard verificadas, y aun así la mayoría de operadores españoles no integran esa funcionalidad de salida—. El jugador que deposita con cupón debe registrar un método bancario convencional para retirar, eliminando la privacidad inicial del cupón en el momento de cobrar las ganancias.
¿Cuánto es el depósito máximo con un cupón Paysafecard?
El tope por cupón es 100 €, y por transacción también 100 €. Un jugador que quiere depositar 500 € debe comprar cinco cupones de 100 € y realizar cinco depósitos separados en la caja del operador, introduciendo cinco códigos de 16 dígitos. La cuenta myPaysafecard permite consolidar hasta 1000 € en saldo digital alimentado por múltiples cupones, pero exige verificación de identidad y pierde el anonimato que justifica el uso de cupones físicos. Para depósitos por encima de 100 € sin perder privacidad, no existe alternativa a la compra y canje manual de múltiples cupones.
Qué operadores DGOJ integran Paysafecard en 2026 — análisis casa por casa
Bet365
Licencia DGOJ bajo Hillside (Spain New Media) Plc, operador británico controlado por la familia Coates desde el año 2000, regulado en España desde 2014. Margen en 1×2 de LaLiga entre el 4 y el 5 %, el más bajo del mercado español en fútbol de primera línea, con profundidad similar en Premier League y Champions League. Depósito mínimo de 5 € con Paysafecard, tarjeta y Apple Pay; 10 € en el resto de métodos. Apuesta mínima de 0,10 €. Retiro por e-wallets (PayPal, Skrill) entre inmediato y 4 horas tras verificación KYC; tarjeta de 1 a 5 días hábiles; transferencia de 2 a 10 días hábiles. España prohíbe bonos de bienvenida durante los primeros 30 días; después aparecen Créditos de Apuesta según elegibilidad, sujetos a rollover con cuota mínima variable por promoción.
La ventaja competitiva de Bet365 está en la profundidad de mercado por partido —más de 150 líneas en un Real Madrid vs. Barcelona— y en la liquidez del Cash Out, que rara vez cierra en directo incluso en mercados secundarios. El streaming gratuito con saldo o apuesta activa cubre fútbol de LaLiga, Premier, tenis ATP/WTA, baloncesto NBA y ligas menores de todo el mundo, sin coste adicional ni suscripción externa. Bet Builder personaliza combinadas dentro de un mismo partido en fútbol y baloncesto, y Edit Bet permite modificar una apuesta combinada activa sustituyendo una selección por otra antes de que cierre el primer mercado.
El historial global de Bet365 incluye casos documentados de limitación de cuentas ganadoras: jugadores con retorno positivo sostenido ven reducidas sus apuestas máximas hasta centavos, sin explicación ni recurso. La verificación KYC es la más estricta del mercado español: además del DNI y prueba de domicilio, solicita documentación adicional —extractos bancarios, origen de fondos— si el volumen apostado supera umbrales internos no publicados. Un jugador que deposita 500 € con cinco cupones Paysafecard y gana 1500 € en tres semanas puede recibir una solicitud de justificación de origen de fondos antes del primer retiro, alargando el proceso de verificación más allá de las 72 horas habituales.
Bwin
Licencia DGOJ nº 6-11/GA/N0461246A/SGR, bajo Bwin Interactive Entertainment AG (Viena), filial de Entain plc (Isla de Man). Operador desde 1998 como Betandwin; mercado español regulado desde 2012. Margen en 1×2 de LaLiga en torno al 5 %, con buena cobertura en LaLiga Hypermotion, Copa del Rey y ligas europeas. Depósito mínimo de 5 € con Paysafecard y cualquier método. Apuesta mínima de 0,10 €. Retiro por Visa Direct en unas 4 horas; PayPal hasta 12 horas; tarjeta y transferencia de 3 a 5 días hábiles. Bono de bienvenida prohibido durante 30 días; después, cashback del 100 % hasta 100 € sujeto a rollover y verificación KYC completa.
Bwin equilibra cuota competitiva con visibilidad de patrocinios locales —Real Madrid, Atlético de Madrid— que se traducen en promociones específicas sobre esos clubes (cuotas mejoradas, freebets en partidos seleccionados). El Cash Out es inmediato en simples y combinadas, incluso en mercados secundarios, y el streaming gratuito cubre LaLiga, Premier, tenis y baloncesto con saldo o apuesta activa. Bet Builder está disponible, aunque limitado en comparación con Bet365: no todos los mercados permiten combinación dentro del mismo partido, y las cuotas del builder suelen llevar un recargo implícito de 1–2 puntos porcentuales sobre el margen base.
La interfaz de Bwin carga más banners promocionales que la competencia, con pop-ups de bonos activos y notificaciones push frecuentes que algunos jugadores perciben como invasivas. El cashback del 100 % hasta 100 € sólo se activa tras verificación KYC completa, lo que significa que el jugador debe pasar el proceso de identidad antes de recibir cualquier promoción post-registro; sin KYC, el cashback queda bloqueado aunque se cumplan las condiciones de rollover. La cuota en LaLiga se mantiene competitiva, pero el margen sube al 6–7 % en ligas menores europeas (segunda alemana, polaca, rumana) y al 8–9 % en ligas asiáticas y sudamericanas de tercera línea.
Luckia
Licencia DGOJ bajo Luckia Gaming Group S.A., operador español con sede en A Coruña (Galicia) desde 1976 en negocio presencial; online regulado desde 2013. Margen en 1×2 de LaLiga entre el 6 y el 7 %, por encima de Bet365 y Bwin pero dentro de la media del mercado DGOJ. Depósito mínimo de 5 € con Paysafecard, tarjeta y Bizum. Apuesta mínima de 0,10 €. Retiro por transferencia y tarjeta entre 24 y 72 horas; PayPal en unas 24 horas; efectivo en salones Luckia tras verificación KYC online. Oferta de bienvenida de apuesta gratis hasta 200 € tras primer depósito de 10 €, con cuota mínima de liberación 1,50 y plazo de 30 días desde la activación.
La ventaja diferencial de Luckia está en su presencia física: más de 500 salones en España permiten comprar cupones Paysafecard, depositar en efectivo y retirar ganancias en el mismo local tras verificación KYC completada online. Esa red física hace coherente el perfil del jugador que usa Paysafecard para evitar banca online pero confía en establecimientos de proximidad. El Cash Out funciona en la mayoría de mercados, y el streaming está limitado a partidos seleccionados de LaLiga y Copa del Rey, sin la cobertura internacional de Bet365 o Bwin. Apps nativas para iOS y Android, con recarga y retirada en efectivo posibles desde la app indicando el salón más cercano.
La cuota media de Luckia es menos competitiva que Bet365 o Bwin: sobre 100 € apostados en una jornada completa de LaLiga, la diferencia de margen son 2–3 € por vuelta frente al operador más ajustado. La oferta internacional es más limitada en ligas menores —segunda inglesa, holandesa, portuguesa— y en deportes secundarios como hockey sobre hielo o rugby, donde Bet365 y William Hill publican cientos de líneas y Luckia ofrece sólo 1×2 y totales. La apuesta gratis de hasta 200 € es la más alta del mercado DGOJ con depósito de entrada de sólo 10 €, pero el plazo de 30 días para liberar el freebet con cuota mínima 1,50 obliga a girar volumen significativo en poco tiempo, algo que no todos los jugadores consiguen sin forzar apuestas.
Codere
Licencia DGOJ nº 22511/GNA86346038/SGR, bajo Codere Online Luxembourg S.A., filial del Grupo Codere (Madrid) cotizado en Nasdaq desde el año 2021. Operador desde 1980 en presencial; apuestas online reguladas en España desde 2012. Margen en 1×2 de LaLiga entre el 6 y el 8 %, el más alto entre operadores con volumen significativo. Depósito mínimo de 10 € con Paysafecard y métodos estándar; 1 € por transferencia bancaria. Apuesta mínima de 0,10 €. Retiro por transferencia inmediata Rapid Transfer en 2 minutos dentro de horario bancario; PayPal en unas 8 horas; transferencia estándar de 2 a 3 días hábiles. Bono de bienvenida del 100 % hasta 200 € con depósito mínimo de 20 €, cuota mínima 1,50 y validez de 30 días.
Codere ofrece el retiro más rápido del mercado DGOJ: la transferencia inmediata por Rapid Transfer entrega el dinero en la cuenta bancaria del jugador en 2 minutos durante horario bancario, y PayPal procesa en unas 8 horas tras verificación KYC. El patrocinio principal del Real Madrid se traduce en cuotas mejoradas y promociones específicas sobre partidos del club, aunque el margen base en LaLiga sigue siendo alto. Cash Out disponible en gran parte del catálogo, Bet Builder en fútbol y baloncesto, y streaming limitado a partidos seleccionados. Apps nativas para iOS 13.0+ y Android 12.0+, aunque algunas versiones de la app móvil están sólo en inglés, lo que complica la navegación para el jugador español monolingüe.
El margen entre el 6 y el 8 % en LaLiga significa que sobre 100 € apostados en una jornada completa, el jugador entrega entre 6 y 8 € al operador antes de contar resultados, frente a los 4–5 € que pagaría en Bet365. A lo largo de 38 jornadas con un giro semanal de 100 €, esa diferencia acumula entre 76 y 152 € de coste adicional por temporada. El catálogo internacional secundario es más limitado que Bet365 o Bwin: segunda división inglesa, ligas escandinavas y asiáticas tienen menos profundidad de mercado, y deportes de nicho como dardos, snooker o cricket apenas aparecen.
Sportium
Licencia DGOJ general nº 23-11/GA1A65640252/SGR y apuestas nº 27-11/ADC/A65640252/SGR, bajo Sportium Apuestas Digital S.A.U., filial del Grupo CIRSA (Terrassa). Operador desde 2007 en apuestas presenciales; online desde 2012. Margen en 1×2 de LaLiga entre el 6 y el 7 %. Depósito mínimo de 10 € con Paysafecard y cualquier método. Apuesta mínima de 0,10 €. Retiro entre inmediato y 5 días hábiles según método: PayPal en el extremo rápido, transferencia bancaria en el extremo lento. Bono de bienvenida del 100 % del primer y segundo depósito hasta 200 € (100 € por depósito), rollover con cuota mínima 1,50 en 30 días; excluye depósitos por Neteller/Skrill y apuestas con Cash Out.
Sportium integra fuerte presencia en patrocinios de LaLiga —Atlético de Madrid, Sevilla FC— con promociones específicas sobre esos clubes y partidos destacados. Cash Out disponible en eventos seleccionados, no en todo el catálogo; Sportium TV ofrece streaming con saldo positivo en la cuenta, cubriendo LaLiga, Copa del Rey y algunas ligas europeas. Bet Builder en fútbol, baloncesto y fútbol americano, aunque la combinación de mercados dentro de un mismo partido lleva un recargo implícito sobre el margen base. App nativa para iOS (63,5 MB); sin app Android nativa en 2026, sólo versión web responsive, tras retirada de Google Play.
El tiempo de retiro por transferencia bancaria de hasta 5 días hábiles es el más largo entre operadores DGOJ con volumen significativo, lo que penaliza al jugador que necesita liquidez rápida. Sin app Android nativa, la experiencia móvil depende de la web responsive, que carga más lento y consume más batería que una app optimizada. El margen del 6–7 % en LaLiga sitúa a Sportium por encima de Bet365 y Bwin pero dentro de la media; el coste adicional son 2–3 € por cada 100 € apostados en comparación con el operador más ajustado.
William Hill
Licencia DGOJ bajo WHG Spain PLC (Madrid), controlada por evoke plc (antes 888 Holdings, Londres). Operador desde 1934 en Reino Unido; online en España desde 2013. Margen en 1×2 de LaLiga entre el 5 y el 6 %, competitivo en fútbol de primera línea y Premier League. Depósito mínimo de 10 € con Paysafecard y métodos estándar. Apuesta mínima de 0,10 €. Retiro por PayPal en menos de 24 horas tras verificación KYC; tarjeta de 1 a 3 días hábiles; transferencia bancaria varios días. Bono de bienvenida del 100 % hasta 100 € en apuesta gratis, cuota mínima 1,50 para liberar.
La herencia británica de William Hill se nota en hípica y golf, dos disciplinas con profundidad de mercado que otros operadores DGOJ no replican: carreras de caballos del Reino Unido e Irlanda con decenas de hipódromos cubiertos diariamente, y torneos de golf PGA, DP World Tour y majors con líneas sobre cada jugador y cada ronda. Cash Out en simples y combinadas, apuestas en directo con estadísticas integradas, y streaming limitado a mercados seleccionados —menos cobertura que Bet365 o Bwin—. Apps nativas para iOS y Android.
El bono de bienvenida de hasta 100 € es más ajustado que Luckia (200 €) o Codere (200 €), y las promociones semanales son menos frecuentes que en Bwin o Betsson. El margen del 5–6 % en LaLiga coloca a William Hill en la banda media-baja, pero el catálogo de fútbol internacional secundario —segunda alemana, ligas escandinavas, asiáticas— tiene menos profundidad que Bet365. Para el jugador interesado en hípica o golf, William Hill es la opción natural en el mercado DGOJ; para el que apuesta exclusivamente a LaLiga o Champions, Bet365 ofrece mejor margen y más liquidez en Cash Out.
Betsson
Licencia DGOJ nº 260/ADC/1051, operado por Premiere Megaplex PLC bajo Betsson AB (Estocolmo), cotizada en Nasdaq Estocolmo. Operador desde 1963 en Suecia; mercado español regulado desde 2018. Margen en 1×2 de LaLiga entre el 5 y el 6 %, algo superior en ligas nórdicas de nicho. Depósito mínimo de 5 € con Paysafecard y cualquier método. Apuesta mínima de 0,10 €. Retiro por Skrill y PayPal instantáneo; tarjeta y transferencia hasta 72 horas. Bonos de bienvenida prohibidos durante 30 días; después, promociones semanales y freebets rotativos con cuota mínima habitual 1,50.
Betsson amplía catálogo en unas 40 disciplinas, con especial profundidad en esports —CS2, LoL, Dota 2, Valorant— y ligas escandinavas de fútbol, hockey sobre hielo y balonmano que otros operadores DGOJ cubren superficialmente o ignoran. El margen en esports ronda el 6–8 % según la disciplina y el torneo, competitivo en partidos de tier 1 (majors de CS2, Worlds de LoL) pero alto en tier 2 y tier 3. Cash Out disponible en la mayoría de mercados; sin streaming en el mercado español, a diferencia de Bet365, Bwin o DAZN Bet.
La ausencia de app nativa en España —sólo web responsive— penaliza la experiencia móvil: carga más lenta, consumo de batería mayor, y navegación menos fluida que en operadores con apps optimizadas. El margen del 5–6 % en LaLiga sitúa a Betsson en la banda media, pero la marca nórdica tiene reputación de pagos limpios y sin limitaciones arbitrarias de cuentas ganadoras, algo que contrasta con el historial de Bet365. Para el jugador de esports o ligas escandinavas, Betsson es la opción con más profundidad en el mercado DGOJ; para el que apuesta sólo a LaLiga desde el móvil, la falta de app nativa es un lastre.
Interwetten
Licencia DGOJ bajo Interwetten Gaming Ltd (Malta), origen Interwetten Group (Viena, Austria). Operador desde 1990 en Austria; España regulado desde 2013. Margen en 1×2 de LaLiga entre el 6 y el 7 %. Depósito mínimo de 10 € con Paysafecard y métodos estándar. Apuesta mínima de 0,50 €, la más alta entre operadores DGOJ de volumen significativo. Retiro no publicado en detalle; media de 24 a 72 horas para e-wallets. Bono de bienvenida de primera apuesta sin riesgo hasta 50 €, depósito mínimo 10 €, rollover x2 con cuota mínima 1,20 en 30 días; el reembolso se abona como freebet.
Interwetten se especializa en ciclismo, pádel y deportes de nicho austriacos con cuota decente: Giro de Italia, Tour de Francia, Vuelta a España cubiertos con apuestas sobre etapas individuales, clasificación general y sprints intermedios; World Padel Tour con líneas sobre cada partido y cuotas de ganador de torneo. Cash Out disponible, Bet Builder en fútbol y baloncesto, y cuotas mejoradas en partidos seleccionados de LaLiga y Champions. Apps nativas para iOS y Android.
El margen del 6–7 % en LaLiga coloca a Interwetten por encima de Bet365, Bwin y DAZN Bet, con un coste adicional de 1–2 € por cada 100 € apostados en comparación con el operador más ajustado. El bono de primera apuesta sin riesgo hasta 50 € es más ajustado que Luckia (200 €) o Codere (200 €), y algunos mercados de nicho —ligas de Oriente Medio, fútbol australiano— llevan margen alto, entre el 8 y el 10 %. Para el jugador que apuesta a ciclismo o pádel, Interwetten ofrece profundidad que otros DGOJ no tienen; para el que se limita a LaLiga o Premier, Bet365 o Bwin son más competitivos en margen.
DAZN Bet
Licencia DGOJ nº GA/2018/015, bajo DAZN Group (Londres), integrado con la plataforma de streaming deportivo DAZN. Operador desde 2022 en apuestas (DAZN Group desde 2015 en streaming). Margen en 1×2 de LaLiga entre el 5 y el 6 %. Depósito mínimo de 5 € en métodos estándar, 10 € con Paysafecard. Apuesta mínima de 0,50 €. Retiro por Skrill y PayPal hasta 72 horas; tarjeta de 1 a 5 días hábiles. Bono de bienvenida de hasta 200 € en apuesta gratis más 1 mes de DAZN Fútbol, depósito mínimo 10 €, cuota mínima 1,50, plazo del freebet de 7 días.
La integración única con el ecosistema DAZN permite que el freebet de bienvenida pague la suscripción mensual de DAZN Fútbol (12,99 € en 2026), convirtiendo el bono en acceso a streaming de LaLiga, Premier y Champions durante un mes. Cash Out disponible en la mayoría de mercados, y Bet Builder («Crear Apuesta») personalizado por partido en fútbol, baloncesto y tenis. Sin streaming gratuito en la app de apuestas: el streaming de partidos exige suscripción DAZN aparte, lo que separa la experiencia de apuestas de la visualización de contenido, a diferencia de Bet365 o Bwin que integran ambos servicios bajo el mismo saldo.
Sin cobertura de esports ni hípica, dos nichos donde Betsson y William Hill ofrecen profundidad. El margen del 5–6 % en LaLiga es competitivo, dentro de la banda media-baja junto a Bwin y William Hill. El plazo de 7 días para el freebet de hasta 200 € es el más corto del mercado DGOJ —Luckia da 30 días, Codere 30 días—, lo que obliga a apostar el bono rápido o perderlo. Para el jugador que ya paga DAZN o piensa hacerlo, el bono cubre el primer mes; para el que no consume streaming, esa integración no aporta valor y el freebet de 7 días es menos flexible que alternativas con más plazo.
888sport
Licencia DGOJ bajo WHG Spain PLC, controlada por evoke plc (misma matriz que William Hill). Operador desde 2008 como marca 888sport; España desde 2015. Margen en 1×2 de LaLiga entre el 5 y el 6 %. Depósito mínimo de 10 € con Paysafecard y métodos estándar. Apuesta mínima de 0,10 €. Retiro por e-wallets de 2 a 3 días; tarjeta y Apple Pay en unos 6 días; transferencia de 5 a 8 días hábiles, el tiempo más largo entre operadores DGOJ con volumen significativo. Bono de bienvenida activo a partir de 30 días desde el registro; típicamente freebet a partir de 10 € apostados a cuota mínima 1,50, con importe variable por temporada.
888sport comparte infraestructura técnica con William Hill bajo la misma matriz evoke plc, con catálogo idéntico en fiabilidad y soporte. Cash Out en simples y combinadas, apuestas en directo con estadísticas integradas, y streaming limitado a mercados seleccionados. Apps nativas para iOS y Android. El margen del 5–6 % en LaLiga coloca a 888sport en la banda media-baja, competitivo en fútbol de primera línea pero sin ventaja diferencial sobre Bet365, Bwin o DAZN Bet.
Los tiempos de retiro por tarjeta y transferencia son los más lentos del mercado DGOJ: 6 días para tarjeta y Apple Pay, 5 a 8 días hábiles para transferencia, frente a las 8 horas de Codere con PayPal o las 4 horas de Bet365 con e-wallets. El límite de 600 € por día en retiros añade fricción para el jugador con saldo alto: retirar 3000 € tras una racha ganadora exige cinco solicitudes en cinco días consecutivos, y cada una tarda hasta 6 días en procesarse. La comisión es del 0 %, pero el tiempo perdido en retiros largos y secuenciales penaliza la liquidez. Para el jugador que prioriza velocidad de retiro, Codere o Bet365 son mejores opciones; para el que no tiene prisa, 888sport ofrece el mismo margen competitivo que William Hill bajo la misma supervisión corporativa.
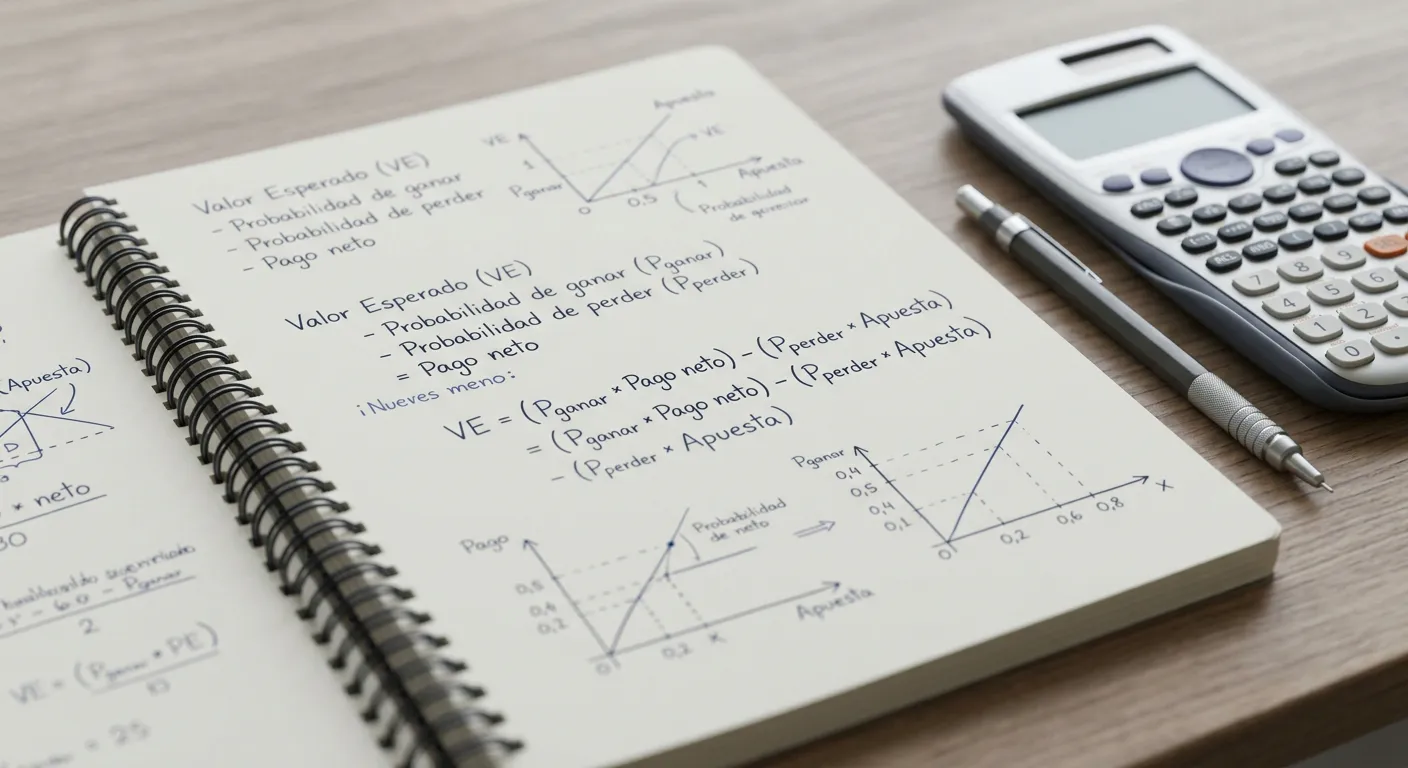
Valor esperado de una apuesta gratis de 100 € con cuota mínima 1,50 — matemática sin el nominal
El valor esperado de una apuesta gratis no coincide con su importe nominal, porque el jugador no recupera la estaca al ganar —sólo cobra la ganancia neta—. Una apuesta gratis de 100 € con cuota mínima 1,50 entrega, en caso de acierto, 100 × (1,50 − 1) = 50 € de ganancia neta, no los 100 € que anuncia el banner. Ese es el límite inferior: si el jugador elige una cuota más alta, el valor esperado sube. Con cuota 1,80 —media de mercado en un 1×2 equilibrado—, la ganancia neta es 100 × (1,80 − 1) = 80 €. Con cuota 2,00, el freebet vale 100 €, igualando el nominal. Por encima de cuota 2,00, el valor esperado supera el importe anunciado: con cuota 3,00, el freebet de 100 € entrega 200 € al ganar.
El cálculo del valor esperado parte de la cuota elegida y del hecho de que el nominal no se devuelve. La fórmula es: EV = importe_freebet × (cuota − 1). Para una apuesta gratis de 100 € a cuota 1,50, EV = 100 × (1,50 − 1) = 100 × 0,50 = 50 €. Para una apuesta gratis de 100 € a cuota 1,80, EV = 100 × (1,80 − 1) = 100 × 0,80 = 80 €. Para una apuesta gratis de 100 € a cuota 2,50, EV = 100 × (2,50 − 1) = 100 × 1,50 = 150 €. Ese valor esperado es lo que el jugador recibe si acierta; si falla, pierde el freebet pero no pierde dinero propio, porque la apuesta gratis no consume saldo real.
La condición de cuota mínima 1,50 —típica en Luckia, Codere, Sportium, William Hill, DAZN Bet— obliga a elegir mercados con al menos esa cuota, lo que descarta favoritos claros en 1×2 (un Barcelona a cuota 1,20 contra un equipo de segunda) y limita las opciones a partidos equilibrados, dobles chance o totales de goles. Una cuota de 1,50 implica una probabilidad implícita del 66,7 % (1 / 1,50 = 0,667), lo que en un mercado sin margen significa dos de cada tres apuestas acertadas. En un mercado real con margen del 5 %, esa probabilidad implícita baja al 63 % aproximadamente, y el jugador necesita acertar algo más de seis de cada diez apuestas para equilibrar el coste del margen incorporado en las cuotas.
-
1
Un jugador deposita 10 € con Paysafecard en Luckia y recibe una apuesta gratis de hasta 200 € con cuota mínima 1,50 y plazo de 30 días. Elige un partido de LaLiga con cuota 1,80 en el mercado de más de 2,5 goles y apuesta los 200 € del freebet.
-
2
Si acierta, cobra 200 × (1,80 − 1) = 200 × 0,80 = 160 €. El nominal de 200 € no se devuelve; sólo recibe la ganancia neta de 160 €.
-
3
Si falla, pierde el freebet pero no pierde dinero propio. El depósito de 10 € sigue intacto en su cuenta de apuestas, disponible para apostar o retirar tras verificación KYC.
-
4
El valor esperado del freebet de 200 € a cuota 1,80 es 160 €, no los 200 € anunciados. Para que el freebet valga su nominal, el jugador debería elegir cuota 2,00 o superior, lo que limita las opciones a mercados menos líquidos o combinadas con mayor varianza.
El plazo de liberación del freebet varía por operador: Luckia da 30 días, Codere 30 días, William Hill 30 días, DAZN Bet sólo 7 días. Un plazo corto obliga a apostar el bono rápido, lo que reduce la capacidad de elegir cuotas altas esperando el partido adecuado. Un freebet de 200 € con plazo de 7 días y cuota mínima 1,50 empuja al jugador a apostar en la primera jornada disponible, aunque las cuotas sean bajas, para no perder el bono. Un plazo de 30 días permite esperar a un partido con cuota 2,00 o superior, maximizando el valor esperado del freebet.
La condición de rollover adicional —girar el importe del freebet x veces antes de retirar— no aplica en la mayoría de bonos de apuesta gratis DGOJ: el freebet se apuesta una vez, y si gana, el dinero resultante está disponible para retirar tras verificación KYC. Pero algunos operadores —Sportium, Interwetten— exigen rollover del depósito inicial además del freebet, lo que significa que el jugador debe girar el depósito de 10 € al menos una vez antes de retirar, incluso si el freebet ya se apostó y ganó. Esa condición añade fricción: depositar 10 € para recibir un freebet de 200 €, apostar el freebet a cuota 1,80 y ganar 160 €, pero no poder retirar los 160 € hasta haber apostado los 10 € iniciales al menos una vez.
¿Cuánto vale realmente una apuesta gratis liberada tras depositar con Paysafecard?
El valor de una apuesta gratis de 100 € con cuota mínima 1,50 es de 50 € si se apuesta a cuota 1,50, y de 80 € si se apuesta a cuota 1,80 —media de mercado en un 1×2 equilibrado—. El nominal de 100 € sólo se alcanza apostando a cuota 2,00 o superior, porque el jugador no recupera la estaca al ganar. Un freebet de 200 € con cuota mínima 1,50 y plazo de 30 días vale entre 100 € (cuota 1,50) y 160 € (cuota 1,80), condicionado a encontrar un mercado con esa cuota dentro del plazo. El valor real del bono depende de la cuota elegida, no del importe anunciado.
Comparativa con PayPal, Bizum y tarjeta — privacidad, rapidez y límites regulatorios
Paysafecard, PayPal, Bizum y tarjeta bancaria cubren el mismo propósito —depositar dinero en una casa de apuestas DGOJ—, pero difieren en privacidad, rapidez de depósito y retiro, fricción regulatoria y coste por uso. Paysafecard es el único método que no revela datos bancarios al depositar: el cupón se compra en efectivo y se canjea con un código de 16 dígitos, sin nombre ni cuenta asociada. PayPal y Bizum exigen registro con email, teléfono y cuenta bancaria vinculada, dejando rastro completo de cada transacción. Tarjeta bancaria —Visa, Mastercard— expone número, titular y emisor, identificando al jugador desde el primer depósito.
El depósito con Paysafecard es instantáneo: el código se introduce en la caja del operador y el saldo aparece en la cuenta en menos de un minuto. PayPal y Bizum son igual de rápidos —instantáneos desde el momento en que el jugador autoriza la transferencia—. Tarjeta bancaria deposita en tiempo real, salvo que el banco emisor bloquee la transacción por sospecha de fraude, algo común en tarjetas de crédito con primer uso en apuestas. Transferencia bancaria tarda de 1 a 3 días hábiles en llegar a la cuenta del operador, el método más lento de entrada pero el único que no tiene tope diario en la mayoría de bancos españoles.
El retiro con Paysafecard no existe: ningún operador DGOJ permite devolver fondos al cupón, y Paysafe no habilita esa funcionalidad en su producto de cupones físicos. PayPal procesa retiros en 8 horas en Codere, hasta 12 horas en Bwin, y hasta 72 horas en DAZN Bet, Betsson e Interwetten. Bizum no funciona como método de retiro en la mayoría de operadores DGOJ —sólo como entrada—, aunque algunos bancos permiten recibir transferencias instantáneas que llegan como notificación Bizum. Tarjeta bancaria tarda de 1 a 6 días hábiles según operador: 1–3 días en William Hill, hasta 6 días en 888sport. Transferencia bancaria estándar demora de 2 a 5 días hábiles en la mayoría de casas, hasta 8 días en 888sport.
La fricción regulatoria del RD 176/2023 —umbrales de juego intensivo en 601 €/semana para adultos y 201 €/semana para el segmento 18–25— se manifiesta de forma distinta según el método. Paysafecard impone un tope de 100 € por cupón y por transacción, lo que obliga a comprar seis cupones para depositar 600 € en una semana, seis desplazamientos físicos a un punto de venta y seis depósitos manuales en la cuenta del operador. PayPal, Bizum y tarjeta permiten depositar 600 € en una sola transacción desde el sofá, sin fricción física. Esa diferencia convierte el tope de Paysafecard en un cortafuegos natural contra el juego impulsivo: depositar 600 € con seis cupones exige planificación, tiempo y esfuerzo que un depósito instantáneo por Bizum no requiere.
El coste por uso varía. Paysafecard no cobra comisión de emisión al comprar el cupón, pero aplica 3 € al mes desde el segundo mes de inactividad sobre el saldo residual no depositado, y 5 € al mes desde el decimotercer mes. Un cupón de 100 € comprado y no usado durante un año pierde 36 € en comisiones de mantenimiento (6 meses a 3 € + 6 meses a 5 €), dejando 64 € disponibles. PayPal no cobra por depositar ni retirar en operadores DGOJ, pero algunos bancos cobran entre 0,50 € y 1 € por transferencia desde cuenta bancaria a PayPal. Bizum no cobra al usuario —la comisión la absorbe el operador—, pero algunos bancos limitan Bizum a 1000 € por transacción y 2000 € al mes. Tarjeta bancaria no cobra comisión en depósitos, pero algunos emisores aplican entre el 1 y el 3 % en retiros si la casa procesa el reembolso como devolución en lugar de transferencia.
La tabla siguiente compara Paysafecard, PayPal, Bizum y tarjeta en cinco atributos clave: anonimato al depositar, rapidez de depósito, rapidez de retiro, fricción frente a los umbrales semanales del RD 176/2023, y coste típico por uso.
| Método | Anonimato al depositar | Depósito | Retiro más rápido | Fricción umbral semanal 601 € | Coste típico |
|---|---|---|---|---|---|
| Paysafecard | Completo hasta el primer retiro | Instantáneo | No disponible; obliga PayPal/Bizum/tarjeta | Alta: seis cupones, seis compras físicas | 0 € emisión + 3 €/mes desde mes 2 en saldo no usado |
| PayPal | Ninguno; rastro completo | Instantáneo | ~8 h en Codere; hasta 72 h en otros | Baja: 600 € en una transacción | 0 € en DGOJ; algunos bancos cobran 0,50–1 € por carga |
| Bizum | Ninguno; rastro completo | Instantáneo | No disponible en mayoría DGOJ como salida | Baja: 600 € en una transacción (si banco no limita) | 0 € al usuario; operador absorbe comisión |
| Tarjeta | Ninguno; rastro completo | Instantáneo (salvo bloqueo banco) | 1–6 días hábiles | Baja: 600 € en una transacción | 0 € depósito; algunos emisores 1–3 % en retiro |
| Transferencia | Ninguno; rastro completo | 1–3 días hábiles | 2–8 días hábiles | Baja: sin tope diario en mayoría de bancos | 0 € en la mayoría de bancos españoles |
Paysafecard gana en anonimato inicial pero pierde en arquitectura de retiro: el jugador que elige el cupón para evitar exponer su cuenta bancaria debe registrar PayPal, Bizum o tarjeta de todos modos al solicitar el primer retiro, y pasar verificación KYC con DNI, prueba de domicilio y selfie. Esa verificación dura entre 24 y 72 horas, durante las cuales el saldo queda bloqueado en la cuenta del operador. PayPal y Bizum ofrecen rapidez de depósito idéntica a Paysafecard pero sin el tope de 100 € por transacción, lo que elimina la fricción de comprar y canjear múltiples cupones. Tarjeta bancaria deposita y retira sin topes diarios en la mayoría de emisores españoles, pero el retiro tarda hasta 6 días en 888sport y el banco puede bloquear la transacción inicial si detecta patrón sospechoso.
El tope de 100 € por cupón Paysafecard actúa como límite de hecho frente al umbral de juego intensivo de 601 € semanales del RD 176/2023: depositar esa cantidad exige comprar seis cupones en seis visitas físicas a un punto de venta, lo que introduce demora, esfuerzo y visibilidad —el vendedor del kiosco ve al jugador comprando cupones repetidamente—. PayPal, Bizum y tarjeta permiten alcanzar el umbral en segundos desde el móvil, sin salir de casa y sin testigos. Esa diferencia convierte el método de pago en variable de control del ritmo de juego: Paysafecard frena, los demás aceleran.
Para el jugador que prioriza anonimato absoluto y está dispuesto a renunciar a la velocidad de retiro, Paysafecard es la única opción en el mercado DGOJ. Para el que prioriza liquidez rápida, PayPal en Codere entrega el dinero en 8 horas tras KYC. Para el que deposita grandes volúmenes semanales, transferencia bancaria elimina topes diarios pero añade días de demora en entrada y salida. Para el jugador que busca el equilibrio entre rapidez y coste cero, Bizum deposita instantáneo y no cobra, aunque no sirva para retirar en la mayoría de operadores.
¿Las casas de apuestas cobran comisiones por usar Paysafecard?
Los operadores DGOJ no cobran comisión por depositar con Paysafecard: el importe del cupón se transfiere íntegro a la cuenta de apuestas. La comisión de mantenimiento de 3 € al mes desde el segundo mes de inactividad la cobra Paysafe sobre el saldo residual del cupón no depositado, no el operador. Un cupón de 100 € depositado completo en una casa de apuestas no genera comisión; un cupón de 100 € del que se depositaron 80 € y quedaron 20 € sin usar pierde 3 € al mes desde el mes dos, descontados automáticamente por Paysafe del saldo residual del cupón.
Aviso de salida del mercado — Marathonbet fuera desde el 31 de julio de 2025
Marathonbet cerró operaciones en España el 31 de julio de 2025, retirando su licencia DGOJ y dejando un vacío en el segmento de operadores con margen agresivo y bonos altos. El operador ruso —licenciado en Curazao y Gibraltar, pero regulado en España bajo supervisión DGOJ desde 2015— trabajaba márgenes del 2–3 % en 1×2 de LaLiga, la mitad del margen de Bet365 y un tercio del margen de Codere o Luckia, y ofrecía una apuesta gratis de bienvenida de hasta 200 € con cuota mínima 1,40, más flexible que la cuota 1,50 típica del mercado. Su salida obligó a los usuarios a migrar hacia Bet365, Bwin o DAZN Bet, operadores con margen más alto pero dentro del marco regulatorio español.
La razón de la salida no fue declarada públicamente por Marathonbet, pero coincidió con el endurecimiento de las sanciones europeas sobre entidades rusas tras la invasión de Ucrania en 2022 y con el aumento de las tasas que la DGOJ cobra a los operadores por cada euro apostado —10 % sobre la diferencia entre apuestas y premios en apuestas deportivas, más la tasa por licencia anual—. Un operador con margen del 2–3 % apenas cubre esos costes regulatorios, y si además enfrenta restricciones bancarias internacionales por su origen, la operación en España deja de ser viable. Marathonbet no publicó comunicado de cierre; simplemente dejó de aceptar registros nuevos en julio de 2025 y cerró las cuentas existentes tras liquidar saldos pendientes.
El vacío dejado por Marathonbet afecta a los jugadores que buscaban el mejor precio de apuesta en el mercado DGOJ: un margen del 2–3 % significa que sobre 100 € apostados en una jornada de LaLiga, el operador se quedaba con 2–3 € antes de contar resultados, frente a los 4–5 € de Bet365 o los 6–8 € de Codere. A lo largo de 38 jornadas con un giro semanal de 100 €, esa diferencia acumulaba entre 38 y 76 € de ahorro por temporada. Sin Marathonbet, el margen más bajo disponible en 2026 es el de Bet365, con 4–5 % en LaLiga, seguido por Bwin y DAZN Bet con 5–6 %.
Guías y comparadores que no actualizan sus listados siguen mencionando Marathonbet como opción activa, lo que induce a error: el jugador que encuentra esa casa en una lista de «mejores operadores con Paysafecard» e intenta registrarse descubre que el dominio redirige a una página de cierre, o peor, que existen sitios de phishing usando el nombre Marathonbet sin licencia DGOJ para capturar datos y fondos. Verificar que un operador tenga licencia española vigente antes de depositar es debida diligencia: la lista oficial de operadores autorizados está en ordenacionjuego.es/es/operadores-juego-online, actualizada por la DGOJ cada mes. Un operador que no aparece en esa lista no tiene supervisión española, y depositar en él implica renunciar a cualquier protección regulatoria —sin recurso ante la DGOJ, sin garantía de pago de premios, sin acceso a los mecanismos de autoexclusión y juego responsable obligatorios en el marco español—.
Sitios de phishing usan el nombre y la imagen de operadores cerrados como Marathonbet para capturar datos bancarios y fondos. Un operador sin licencia DGOJ vigente no tiene obligación de pagar premios, no está sujeto a auditoría de generadores aleatorios, y no aplica límites de autoexclusión ni protección de menores. Depositar en un sitio sin supervisión española es pérdida garantizada, porque no existe recurso legal ni administrativo para recuperar el dinero si el operador desaparece o niega un retiro. La única forma de verificar que un operador tiene licencia activa es comprobar su presencia en la lista oficial de ordenacionjuego.es/es/operadores-juego-online antes de registrarse.
Cómo depositar el PIN de 16 dígitos paso a paso
El proceso de depósito con Paysafecard en un operador DGOJ tarda menos de dos minutos desde que el jugador tiene el cupón en la mano. El primer paso es iniciar sesión en la cuenta de apuestas —si no existe cuenta, crearla con email, contraseña y aceptación de términos, sin necesidad de verificación KYC inmediata—. El segundo paso es acceder a la sección de depósito, que en la mayoría de casas se llama «Caja», «Depósito», «Ingresar» o aparece representada por un icono de cartera o billete en la barra superior de navegación.
Dentro de la pantalla de depósito, el jugador selecciona Paysafecard de la lista de métodos disponibles. La interfaz muestra un campo vacío para introducir el código de 16 dígitos, sin guiones ni espacios —el sistema los añade automáticamente al teclear—. El código aparece impreso en el cupón físico bajo una banda de seguridad que se rasca con una moneda, igual que un cupón de lotería. Si el cupón fue comprado en formato digital a través de la web de Paysafecard con cuenta myPaysafecard, el código aparece en el email de confirmación y en la sección «Mis cupones» de la cuenta online.
El jugador introduce los 16 dígitos en el campo, verifica que no haya errores de transcripción —un dígito equivocado invalida el cupón— y confirma el depósito. El sistema valida el código contra la base de datos de Paysafe en tiempo real, comprueba que el cupón tenga saldo disponible y transfiere el importe a la cuenta de apuestas. La operación tarda entre 10 y 30 segundos; si el código es inválido, la pantalla muestra un mensaje de error y permite reintentarlo. Si el cupón ya fue usado o su saldo es insuficiente, el sistema rechaza la transacción y devuelve al jugador a la pantalla de selección de método.
El saldo depositado aparece en la cuenta de apuestas inmediatamente después de la confirmación, disponible para apostar sin más pasos. No hay verificación KYC en el momento del depósito: el operador permite apostar con el saldo de Paysafecard sin pedir documento de identidad ni prueba de domicilio. Esa verificación se exige antes del primer retiro, no antes del depósito, lo que permite al jugador depositar y apostar de forma anónima mientras no solicite retirar ganancias.
Si el importe del cupón supera el depósito deseado —por ejemplo, un cupón de 50 € y un depósito de 30 €—, el sistema deduce los 30 € y deja 20 € de saldo residual en el cupón, que puede usarse en otro depósito o en cualquier comercio online que acepte Paysafecard. Ese saldo residual queda sujeto a la comisión de mantenimiento de 3 € al mes desde el segundo mes de inactividad del cupón, contado desde la fecha de emisión. Un jugador que compra un cupón de 100 € el 1 de enero, deposita 80 € el 15 de enero en una casa de apuestas, y no usa los 20 € restantes, perderá 3 € el 1 de marzo, otros 3 € el 1 de abril, y así sucesivamente hasta agotar el saldo residual o hasta depositar el resto del cupón antes de que cumpla dos meses.
El límite de depósito con un solo cupón es 100 €, que es también el valor facial máximo disponible en España. Para depositar más de 100 € en una sola sesión, el jugador debe introducir varios cupones en secuencia: primero un cupón de 100 €, luego otro de 100 €, y así hasta alcanzar el importe deseado. Cada cupón se procesa como transacción independiente, y cada uno genera su propia línea en el historial de depósitos de la cuenta. La mayoría de operadores DGOJ no limitan el número de depósitos diarios con Paysafecard, pero algunos —Codere, Sportium— aplican topes de depósito acumulado semanal o mensual como parte de sus políticas de juego responsable, independientemente del método usado.
¿Qué diferencia hay entre Paysafecard y myPaysafecard?
Paysafecard es un cupón físico de un solo uso, comprado en efectivo en un punto de venta y canjeado con un código de 16 dígitos, sin registro ni verificación de identidad. myPaysafecard es una cuenta digital que permite consolidar múltiples cupones en un único saldo, comprar cupones online con tarjeta o transferencia, y usar ese saldo consolidado en operadores que aceptan Paysafecard. La cuenta myPaysafecard exige registro con email, teléfono, fecha de nacimiento y documento de identidad, eliminando el anonimato del cupón físico, y permite acumular hasta 1000 € en saldo sin comisión de mantenimiento. El cupón físico pierde 3 € al mes desde el segundo mes de inactividad; la cuenta myPaysafecard no cobra mantenimiento mientras esté activa.
Dónde comprar cupones Paysafecard en España y cuánto cuestan
Los cupones Paysafecard se venden en más de 15.000 puntos físicos en España: kioscos de prensa, estancos con licencia de loterías, locales de apuestas Luckia y Codere, gasolineras con tienda de conveniencia, y supermercados adheridos a la red. Los valores faciales disponibles son 10, 25, 50 y 100 €, sin comisión de emisión: un cupón de 50 € se paga con 50 € en efectivo, y el saldo del cupón es de 50 €. No existe cupón de 5 €, aunque algunos operadores DGOJ aceptan depósito mínimo de 5 € con Paysafecard: en ese caso, el jugador compra un cupón de 10 € y deposita sólo 5 €, dejando 5 € de saldo residual en el cupón para un depósito posterior.
El localizador oficial de Paysafecard, disponible en paysafecard.com/es-es/find-sales-outlet, permite buscar el punto de venta más cercano introduciendo código postal o dirección. El mapa muestra los establecimientos adheridos, con horario de apertura y tipos de cupón disponibles —algunos puntos sólo venden hasta 50 €, otros ofrecen el valor de 100 €—. La red de puntos de venta se actualiza con frecuencia: un local que aparecía activo la semana pasada puede haber cerrado o suspendido la venta de cupones, por lo que conviene verificar disponibilidad antes de desplazarse, especialmente en zonas rurales o municipios pequeños donde la densidad de puntos es baja.
Los estancos con licencia de loterías —identificables por el logotipo amarillo y rojo de Loterías y Apuestas del Estado— son el canal más común en ciudades, con cobertura en prácticamente todas las calles comerciales. Kioscos de prensa también venden cupones, aunque no todos: el punto debe estar adherido a la red Paysafecard, y no todos los kioscos lo hacen porque la comisión por venta es baja —entre el 1 y el 3 % del valor facial, según el acuerdo con el distribuidor—. Locales de apuestas Luckia y Codere venden cupones en sus salones físicos, lo que permite al jugador comprar el cupón y depositarlo en la misma casa en una secuencia continua, sin desplazarse a dos lugares distintos.
Gasolineras con tienda de conveniencia —Repsol, Cepsa, BP— ofrecen cupones en algunas ubicaciones, aunque la disponibilidad varía por franquicia: no todas las gasolineras de una misma marca venden Paysafecard, y el localizador oficial es la única forma de confirmarlo sin llamar previamente. Supermercados como Carrefour, Alcampo o Eroski venden cupones en el área de recarga de tarjetas prepago, junto a tarjetas de móvil y tarjetas regalo. Cadenas especializadas en productos digitales —Game, FNAC— también los ofrecen, aunque su presencia es menor que en estancos o kioscos.
El proceso de compra es idéntico en todos los puntos de venta: el jugador solicita un cupón Paysafecard del valor deseado, paga en efectivo —no se acepta tarjeta para comprar cupones en la mayoría de establecimientos, porque el propósito del producto es el anonimato—, y recibe un ticket impreso con el código de 16 dígitos bajo una banda de seguridad. Ese código es el cupón: no hay tarjeta física, no hay chip, sólo el papel impreso con el PIN. El jugador debe conservar el ticket en lugar seguro hasta depositarlo, porque si pierde el papel, pierde el dinero —Paysafe no reembolsa cupones perdidos sin prueba de compra, y obtener esa prueba del vendedor es casi imposible en una compra en efectivo sin registro—.
La compra online de cupones Paysafecard existe, pero exige crear una cuenta myPaysafecard y verificar identidad, lo que elimina el anonimato que justifica el uso del método. La compra online se paga con tarjeta o transferencia, y el cupón se entrega en formato digital —el código de 16 dígitos aparece en pantalla y se envía por email—. Ese proceso pierde la ventaja del efectivo físico y deja rastro bancario completo, equivalente a depositar directamente con tarjeta en el operador DGOJ. Para el jugador que busca privacidad, la compra online de cupones no aporta valor; el cupón físico pagado en efectivo es la única forma de evitar rastro bancario al depositar.
El coste del cupón es su valor facial, sin recargo: un cupón de 100 € cuesta 100 €. No hay comisión de emisión, no hay tasa por compra, no hay IVA adicional sobre el importe. El único coste adicional es la comisión de mantenimiento de 3 € al mes desde el segundo mes de inactividad, que se descuenta automáticamente del saldo residual del cupón si éste no se usa completo antes de cumplir dos meses desde su emisión. Un jugador que compra un cupón de 50 € el 1 de enero y no lo deposita hasta el 15 de marzo perderá 3 € en comisiones (mes 2: 1 de marzo; mes 3: 1 de abril, pero el cupón se usa el 15 de marzo, dentro del tercer mes, por lo que sólo paga una comisión de 3 € el 1 de marzo), dejando 47 € disponibles para depositar.
Pros y contras del método
Paysafecard permite depositar en operadores DGOJ sin exponer datos bancarios en el momento de la entrada: el cupón se compra en efectivo y se canjea con un código de 16 dígitos, sin nombre ni cuenta asociada hasta que el jugador solicita el primer retiro. Esa privacidad inicial es la ventaja principal del método, útil para el jugador que no confía en vincular su tarjeta o cuenta bancaria a una casa de apuestas, o que simplemente prefiere separar su actividad de juego de su rastro bancario habitual. El tope de 100 € por cupón actúa como límite natural frente al juego impulsivo: depositar 600 € en una semana exige comprar seis cupones en seis desplazamientos físicos, lo que introduce fricción y tiempo de reflexión que un depósito instantáneo por Bizum o tarjeta no impone.
El depósito con Paysafecard es instantáneo: el código se introduce en la caja del operador y el saldo aparece en menos de un minuto, sin verificación KYC ni demora. No hay comisión de emisión en el momento de la compra, y el valor facial del cupón coincide con el importe pagado —un cupón de 50 € cuesta 50 € en efectivo, sin recargo—. La red de puntos de venta es amplia, con más de 15.000 establecimientos en España, lo que facilita la compra en zonas urbanas; en municipios pequeños la densidad es menor, pero el localizador oficial permite verificar disponibilidad antes de desplazarse.
El inconveniente principal es la arquitectura asimétrica: Paysafecard entra, pero no sale. Ningún operador DGOJ permite retirar por Paysafecard, lo que obliga al jugador a registrar PayPal, Bizum, tarjeta o cuenta bancaria antes del primer retiro, y a pasar verificación KYC con DNI, prueba de domicilio y selfie. Esa verificación dura entre 24 y 72 horas y bloquea el saldo en la cuenta del operador hasta completarse, lo que elimina la privacidad inicial del cupón en el momento de cobrar las ganancias. Un jugador que depositó con Paysafecard para evitar exponer su cuenta bancaria descubre, al retirar, que debe vincular una cuenta de todos modos, y que el anonimato del cupón sólo funciona mientras el dinero permanece dentro de la casa de apuestas sin retirarse.
La comisión de mantenimiento de 3 € al mes desde el segundo mes de inactividad del cupón penaliza al jugador que no deposita el valor facial completo antes de que pasen dos meses desde la emisión. Un cupón de 100 € comprado en enero, del que se depositaron 80 € en febrero y quedaron 20 € sin usar, pierde 3 € en marzo, otros 3 € en abril, y así hasta agotar el saldo residual. Esa comisión no avisa: se descuenta automáticamente del saldo del cupón sin notificación, porque Paysafe no conoce el email del comprador —el cupón es anónimo por diseño—. Para el jugador que deposita importes parciales o acumula cupones sin usarlos, el coste de mantenimiento convierte Paysafecard en un método más caro que PayPal o Bizum, donde no existe comisión por saldo inactivo.
El tope de 100 € por cupón obliga a comprar y canjear múltiples cupones para depositar más de 100 €, lo que añade tiempo y esfuerzo. Depositar 500 € exige cinco cupones de 100 €, cinco compras físicas en un punto de venta, y cinco depósitos manuales en la caja del operador, introduciendo cinco códigos de 16 dígitos. PayPal, Bizum o tarjeta permiten depositar 500 € en una sola transacción desde el móvil, sin salir de casa y sin testigos. Esa fricción es ventaja para el control del ritmo de juego —comprar seis cupones para alcanzar el umbral semanal de 601 € introduce demora y visibilidad que frena el juego impulsivo— pero desventaja para el jugador que mueve volumen alto de forma planificada, porque cada cupón es una transacción separada con su propia línea en el historial y su propia comisión potencial si no se usa completo.
El margen del operador —el corte incorporado en las cuotas— no depende del método de pago: un jugador que apuesta 100 € en LaLiga con Paysafecard paga el mismo margen del 4–5 % en Bet365 o del 6–8 % en Codere que si hubiera depositado con tarjeta. La ventaja del cupón está en la privacidad inicial y en la fricción contra el juego impulsivo, no en el precio de la apuesta. El jugador que busca el margen más bajo debe elegir Bet365 o Bwin independientemente de cómo deposite, y el que busca privacidad absoluta debe aceptar que esa privacidad se pierde en el primer retiro, cuando la DGOJ obliga a identificarse para cumplir normativa antilavado.
Qué hacer
- Depositar el valor facial completo del cupón antes de que cumpla dos meses desde su emisión, para evitar la comisión de mantenimiento de 3 €/mes.
- Verificar que el operador tenga licencia DGOJ vigente en ordenacionjuego.es/es/operadores-juego-online antes de depositar, especialmente tras la salida de Marathonbet en julio de 2025.
- Comparar el margen en 1×2 de LaLiga entre operadores antes de elegir: Bet365 al 4–5 %, Bwin al 5 %, frente a Codere o Luckia al 6–8 %.
- Registrar PayPal, Bizum o cuenta bancaria para retirar antes de depositar con Paysafecard, sabiendo que el anonimato inicial se pierde en el primer retiro.
- Conservar el ticket impreso del cupón en lugar seguro hasta depositarlo completo; sin el papel, no hay forma de recuperar el saldo si se pierde el código.
Qué evitar
- Comprar cupones sin verificar disponibilidad del punto de venta en el localizador oficial, especialmente en zonas rurales donde la densidad es baja.
- Depositar importes parciales dejando saldo residual en el cupón durante más de dos meses, porque la comisión de 3 €/mes erosiona el saldo sin aviso.
- Apostar un freebet de 100 € a cuota mínima 1,50 esperando recibir 100 €: el valor esperado es sólo 50 € porque no se devuelve el nominal.
- Registrarse en un operador que no aparece en la lista oficial DGOJ, aunque acepte Paysafecard: sin supervisión española, no hay garantía de pago ni recurso ante disputa.
- Comprar cupones online con tarjeta para «mantener privacidad»: ese proceso deja rastro bancario completo y pierde la ventaja del efectivo físico.
Conclusión y juego responsable
Las diez casas de apuestas DGOJ que aceptan Paysafecard en 2026 comparten el mismo proveedor de cupones y el mismo tope de 100 € por transacción, pero el margen incorporado en sus cuotas varía desde el 4 % en Bet365 hasta el 8 % en Codere, lo que supone una diferencia de 2–3 € por cada 100 € apostados en una jornada de LaLiga. A lo largo de una temporada de 38 jornadas con un giro semanal de 100 €, esa diferencia acumula entre 76 y 114 € de coste adicional por elegir un operador con margen alto en lugar de uno con margen bajo. El método de pago no altera ese coste: Paysafecard, tarjeta, PayPal o Bizum depositan la misma cantidad, pero el margen del operador decide cuánto de cada euro apostado queda disponible para el jugador en forma de cuota.
El coste efectivo de depositar 100 € con Paysafecard incluye el valor facial del cupón más la comisión de mantenimiento de 3 € al mes desde el segundo mes de inactividad si el saldo residual no se deposita completo, más el tiempo de verificación KYC (24–72 h) y el tiempo de retiro (desde 8 horas en Codere con PayPal hasta cinco días hábiles en Sportium con transferencia) cuando el jugador solicita cobrar las ganancias. Un cupón olvidado durante un año en la cuenta del operador no genera comisión mientras esté dentro del saldo de apuestas, pero el saldo residual del cupón original pierde 36 € en comisiones de mantenimiento si no se depositó completo antes de cumplir dos meses. La arquitectura obligatoria Paysafecard-entrada + PayPal/Bizum-salida elimina la privacidad inicial del cupón en el momento del primer retiro, cuando la DGOJ exige identificarse para cumplir normativa antilavado.
El valor esperado de una apuesta gratis de 100 € con cuota mínima 1,50 es de 50 € si se apuesta a esa cuota mínima, y de 80 € si se apuesta a cuota 1,80 —media de mercado en un 1×2 equilibrado—. El nominal de 100 € sólo se alcanza apostando a cuota 2,00 o superior, porque el jugador no recupera la estaca al ganar con un freebet. Una oferta de bienvenida de hasta 200 € en apuesta gratis no entrega 200 € de saldo retirable: entrega entre 100 € (cuota 1,50) y 160 € (cuota 1,80) de ganancia neta, condicionado a acertar la apuesta y a liberarla dentro del plazo de 7 a 30 días según operador. El jugador que apuesta el freebet a cuota mínima obligatoria y falla pierde el bono sin coste propio, porque la apuesta gratis no consume saldo real; el que apuesta con dinero propio pierde el importe apostado más el margen incorporado en la cuota, independientemente del resultado.
El tope de 100 € por cupón Paysafecard obliga a comprar seis cupones para depositar 600 € en una semana, lo que introduce fricción natural frente al umbral de juego intensivo de 601 € semanales fijado por el RD 176/2023 para adultos (201 € semanales para el segmento 18–25). Esa fricción —seis desplazamientos físicos a un punto de venta, seis depósitos manuales en la cuenta del operador— actúa como tiempo de reflexión que PayPal, Bizum o tarjeta no imponen, porque esos métodos permiten alcanzar el umbral en segundos desde el móvil. El jugador que usa Paysafecard está obligado a planificar sus depósitos y a exponerse a la visibilidad del vendedor del kiosco, que ve al mismo comprador adquiriendo cupones repetidamente; el jugador que usa Bizum deposita desde casa sin testigos y sin demora entre la decisión de apostar y la disponibilidad del dinero.
El margen del operador —el corte incorporado en cada cuota— es el precio real de cada apuesta, y ese precio no depende del método de pago. Un jugador que apuesta 100 € semanales en LaLiga durante 38 jornadas entrega entre 152 € (Bet365 al 4 %) y 304 € (Codere al 8 %) al operador antes de contar un solo resultado, simplemente por elegir una casa u otra. Ese coste no cambia si el depósito se hizo con Paysafecard, tarjeta o Bizum: el método de pago afecta la privacidad, la rapidez de entrada y salida, y la fricción contra el juego impulsivo, pero no altera el margen incorporado en las cuotas. El jugador que busca maximizar el valor de cada euro apostado debe elegir el operador con el margen más bajo en los deportes que le interesan, independientemente de cómo deposite.
No existe sistema de apuestas que elimine el margen del operador. Una progresión de stakes, una estrategia de value betting, una fórmula basada en estadísticas históricas —todas enfrentan el mismo coste: el operador se queda con su porcentaje en cada apuesta, antes de que el resultado se conozca. Un jugador con retorno positivo sostenido —el que acierta más de lo que el margen permite— enfrenta limitación de cuentas en operadores como Bet365, donde el historial global de cierres de cuentas ganadoras está documentado. Un jugador con retorno negativo sostenido pierde su bankroll a la velocidad que dicta el margen: cuanto más alto el margen, más rápido se agota el saldo. El único factor bajo control del jugador es la elección del operador con el margen más bajo en los mercados que apuesta, y la decisión de cuánto girar por semana sabiendo que cada euro apostado paga el margen independientemente del resultado.
El umbral de juego intensivo de 601 € semanales en adultos y 201 € semanales en 18–25 —fijado por el RD 176/2023— no es un límite de depósito: es una señal de riesgo que obliga al operador a contactar al jugador y ofrecerle herramientas de autocontrol. Un jugador que deposita 600 € semanales con seis cupones Paysafecard durante tres semanas consecutivas recibirá un email o notificación del operador informando que ha superado el umbral y sugiriendo establecer límites de depósito, de apuesta o de tiempo de sesión. Esa notificación no bloquea la cuenta ni impide seguir depositando, pero deja constancia regulatoria de que el jugador fue advertido. El operador que no contacta al jugador tras superar el umbral enfrenta sanción de la DGOJ, independientemente de si el jugador solicitó autoexclusión o no.
Las cuentas que ganan de forma sostenida enfrentan dos destinos en el mercado DGOJ: limitación de apuestas máximas o cierre. Bet365 tiene historial documentado de reducir las apuestas permitidas en cuentas ganadoras hasta centavos, sin explicación ni recurso; Bwin y William Hill aplican límites selectivos en mercados de nicho donde detectan ventaja del jugador; operadores como Luckia, Codere o Sportium tienen menos casos documentados de limitación, pero eso puede deberse a que su margen más alto —entre el 6 y el 8 %— hace menos probable que un jugador genere retorno positivo sostenido. El jugador con edge real —ventaja estadística sostenible— encuentra techo rápido en el mercado español, y migrar entre operadores DGOJ sólo retrasa el problema, porque todos comparten datos de jugadores problemáticos y de jugadores ganadores a través de RGIAJ (Registro General de Interdicciones de Acceso al Juego).
El saldo en una cuenta de apuestas no es dinero disponible hasta que se retira. Un jugador con 500 € en Bet365 tras una racha ganadora no puede usar ese dinero fuera de la plataforma hasta pasar verificación KYC y esperar de inmediato a 4 horas para e-wallets, o hasta 10 días para transferencia bancaria. Durante ese tiempo, el saldo queda bloqueado dentro del operador, expuesto al riesgo de seguir apostando y perderlo antes de que llegue a la cuenta bancaria. El jugador que deposita con Paysafecard y gana debe registrar PayPal, Bizum o cuenta bancaria antes del primer retiro, pasar verificación KYC con DNI y prueba de domicilio, y esperar entre 24 y 72 horas para que el operador valide la documentación, más el tiempo propio del retiro. Esa demora convierte el saldo ganado en un importe teórico hasta que el dinero sale del operador y llega a una cuenta donde el jugador pueda gastarlo.
La única certeza matemática en apuestas deportivas es que el margen del operador se paga en cada apuesta. No existe método de pago, estrategia de stakes, ni selección de mercados que elimine ese coste. El jugador que apuesta 100 € semanales durante un año en LaLiga paga entre 208 € (Bet365 al 4 % sobre 52 semanas) y 416 € (Codere al 8 %) al operador antes de contar resultados. Ese coste no aparece como cargo explícito en el extracto bancario, porque está incorporado en las cuotas: una cuota de 1,90 en un mercado equilibrado sin margen sería 2,00, y esos 0,10 de diferencia son el corte del operador. El jugador que deposita con Paysafecard para evitar rastro bancario paga el mismo margen que el que deposita con tarjeta, y el único factor bajo su control es elegir el operador con el margen más bajo en los mercados que le interesan.
